Los PAS no pueden depender de la tecnología que les brinden las compañías; deben desarrollar sus propias soluciones, meterse en redes, digitalizar procesos y abrir nuevos mercados. Así lo confirman desde Asegurarte Organización de Seguros, que mantiene oficinas ‘a la calle’ pero vende seguros en todo el país a través de su plataforma online.
Escribe: Diego Fiorentino
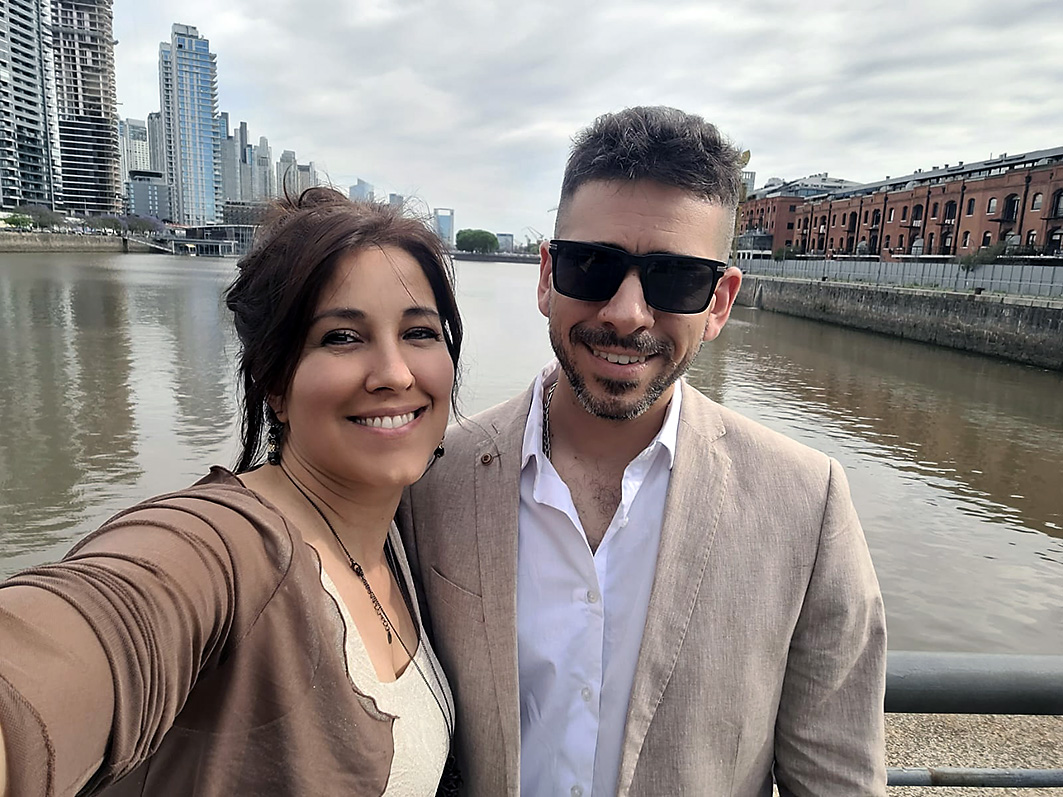
Laura Eloy y Javier Porion, productores y fundadores de Asegurarte Organización de Seguros
Tras sumar experiencia en empresas vinculadas al rastreo satelital de vehículos, como Lo Jack y Preventcar, lo cual los acercó al mercado asegurador, Laura Eloy y Javier Porion decidieron fundar Asegurarte Organización de Seguros, que actualmente, después de 10 años, tiene dos oficinas en la zona Oeste del gran Buenos Aires (Moreno y General Rodríguez) y una plataforma online desde la cual comercializa seguros en todo el país con foco en los ramos Automotores y Riesgos del Trabajo.
¿Cómo impacta la coyuntura económica por la que atraviesa la Argentina en la intermediación de seguros?, les preguntamos a los productores.
Actualmente nuestro país atraviesa profundos cambios en términos económicos y políticos que, sin dudas, afectan al mercado de seguros como a todos los demás. Pero a diferencia de otros periodos de cambio, este es profundo, directo y sin medias tintas. Todo cambio trae riesgos, incertidumbres y miedos, y más aún cuando el cambio es tan radical y profundo. En lo personal, creemos que es necesario atravesar este periodo y que a mediano y largo plazo será para bien. Tenemos que entender que hay modelos
económicos que ya están totalmente agotados y que no han sabido resolver los problemas de fondo en torno a la sociedad. Sin dudas estamos ante un panorama de transición difícil, con muchas dudas, pero toda crisis trae oportunidades. A esto debemos sumarle lo que muchos consideramos la ‘nueva revolución industrial’; la llegada de la IA y la digitalización de los diferentes procesos, que en el caso de la comercialización de seguros obligan a los actores del mercado a meterse de lleno en el cambio, a ser parte, a actualizar conocimientos, a capacitarse en las nuevas tecnologías y a entender los nuevos comportamientos y exigencias de los consumidores. Vemos un panorama de oportunidades, pero sobre todo de muchísimos desafíos y poco tiempo para incorporarse y no quedar afuera del juego. Un factor fundamental que está presentando este modelo económico es la estabilidad de la moneda y de los precios, lo cual ayuda muchísimo a mantener la cartera y a competir de una manera más sana. La estabilidad en precios hace que se pongan en juicio de valor otros factores, tales como la calidad en la atención, la solución y el acompañamiento a la hora del siniestro.
¿Cómo está compuesta la cartera que administran?
Nuestro fuerte es el ramo Automotor; la máxima porción de nuestra cartera está ahí. Eso nos motiva a crecer en otros ramos que tienen muchísimo potencial.
¿Con qué aseguradoras trabajan?
Hoy operamos con Rivadavia Seguros, ATM, Mercantil Anina, Provincia Seguros y Experta ART.
¿En qué zonas operan?
Nuestra zona más directa es la zona Oeste del gran Buenos Aires, ya que ahí tenemos nuestras oficinas comerciales. Sin embargo, hoy la comercialización vía redes nos permite tener una amplia cartera mucho más federal.
¿Qué herramientas utilizan actualmente para vender seguros?
Las redes tomaron un protagonismo sorprendente, sobre todo post pandemia, que ayudó a romper barreras y a que el consumidor se anime a concretar contratos sin la necesidad de estar presente. Hoy las redes son un canal protagónico en nuestra organización. Creemos que con una buena estrategia y una adecuada organización, es posible llevar adelante una organización de seguros sin necesidad de oficinas comerciales a ‘la calle’, como históricamente ocurrió en este rubro. No es nuestro caso; nosotros mantenemos estructuras de presencialidad, pero realmente hoy la comercialización puede digitalizarse al 100%.
¿Están conformes con las soluciones tecnológicas que les acercan las aseguradoras?
Somos conscientes de que las aseguradoras invierten muchísimo en tratar de brindar soluciones tecnológicas a sus organizadores y a sus PAS. Tenemos la sensación de que siempre estamos un escalón más abajo, pero esto lo decimos en términos de país. Hay que reconocer que hoy los cambios son muy rápidos y agresivos. Los PAS tenemos que entender que no podemos depender de las soluciones tecnológicas que nos brinden las compañías. Debemos desarrollar nuestras propias soluciones, meternos en redes, digitalizar procesos y abrir nuevos mercados. Se trata de un trabajo en conjunto, cada uno en su nicho, pero siempre en equipo.
“Creemos que con una buena estrategia y una adecuada organización, es posible llevar adelante una empresa de seguros sin necesidad de oficinas comerciales ‘a la calle’”
¿Cómo evalúan la actual situación de solvencia de las aseguradoras?
Lamentablemente siempre hay un grupo de aseguradoras que no son solventes; que no dan respuestas adecuadas, y aun así continúan operando en el mercado. Sin embargo, en estos tiempos hemos visto liquidaciones y cierres de aseguradoras. Creemos que dentro del proceso de desregularización del mercado asegurador debe contemplarse este ítem. Es fundamental que las compañías seas solventes para mantener un mercado sano y eficiente.
¿Cómo calificarían los tiempos de liquidación y pago de siniestros por parte de las compañías con las que trabajan?
En nuestra organización tenemos la política innegociable de operar con aseguradoras que respondan. Obviamente, cuando tratamos de cubrir las necesidades del cliente hacemos un balance entre calidad de la prestación, precio y tiempos de respuesta, y es ahí donde cedemos y aceptamos tiempos de liquidación que nos gustaría sean más cortos. No obstante, siempre mantenemos tiempos lógicos y aceptables. Rivadavia Seguros, que es nuestra principal aseguradora, maneja muy buenos tiempos, es ágil, cumplidora y solvente. Tener nuestra mayor porción de cartera en ella nos da tranquilidad.
¿Qué factores toman en cuenta a la hora de elegir una aseguradora para comercializar sus seguros?
Sin dudas buscamos que sea cumplidora, que tenga respaldo, buena reputación y un excelente feedback con los PAS y diferentes actores del mercado. Tenemos que estar convencidos de lo que comercializamos; ‘enamorarnos’ del producto, de las propuestas, y así salir al mercado.
¿Qué volumen de producción manejaron durante el último ejercicio? ¿Cuáles son sus proyecciones para este año?
Hemos crecido y mantenido nuestra cartera núcleo. Pasamos por diferentes etapas en poco tiempo: nos mantuvimos, crecimos e innovamos. Pero el saldo es positivo; el crecimiento se mantiene. El movimiento de cartera interno quizás sea el cambio más protagónico en estos tiempos.
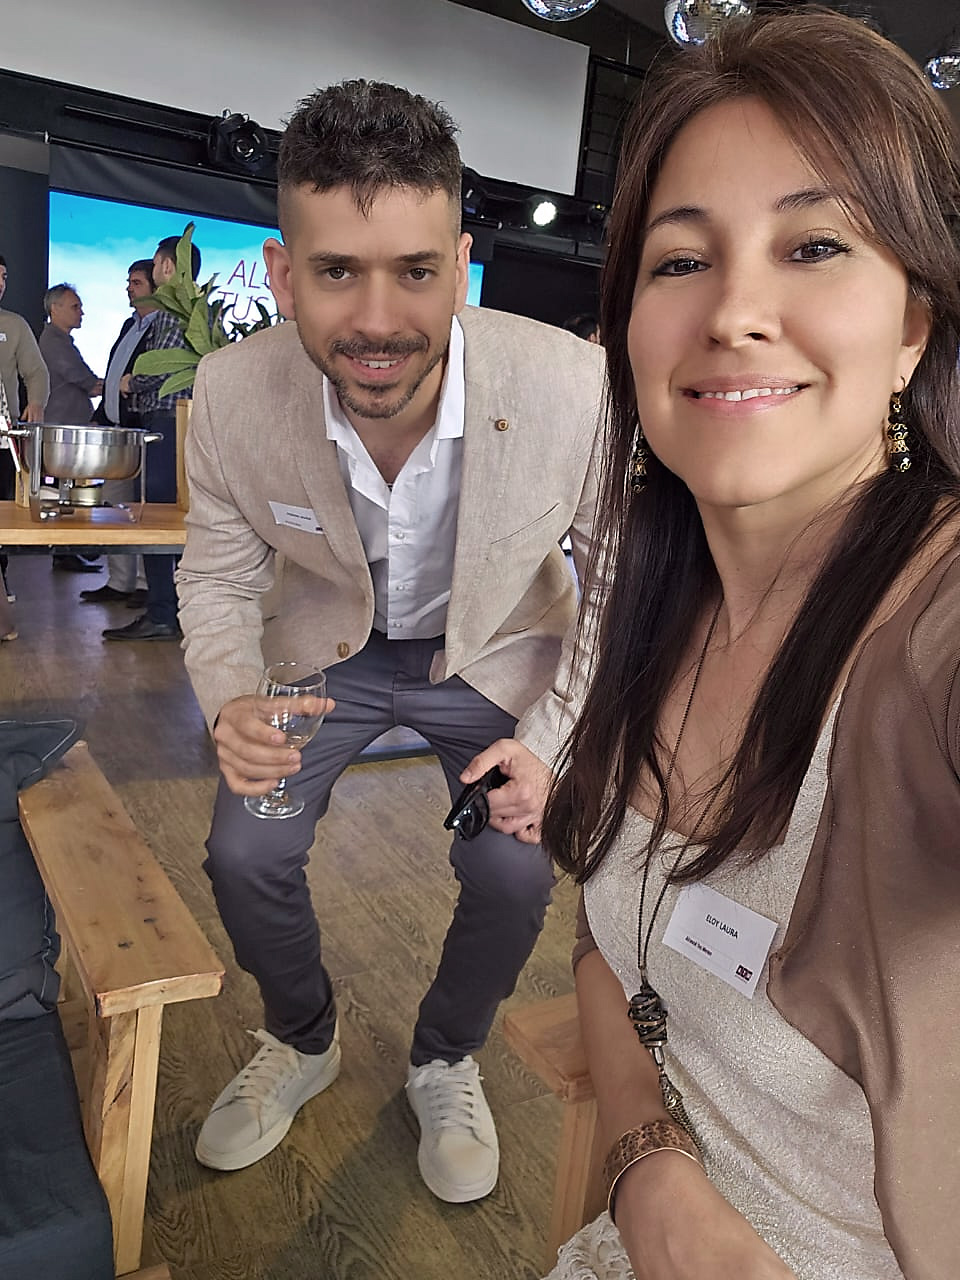
“Tenemos que estar convencidos de lo que comercializamos; ‘enamorarnos’ del producto, de las propuestas, y así salir al mercado”
¿Realizan capacitaciones periódicamente?
Sí, todo el tiempo. Actualmente las capacitaciones que realizamos no son especificas del rubro. Nos capacitamos en IA y en anuncios parametrizados en redes.
¿Piensan que los productores perderán terreno a medida que avance la venta online para los seguros estandarizados?
Los consumidores en general hoy tienen más poder; más herramientas para considerar opciones. Pueden acceder a reseñas, comparar precios y acceder a información; todo antes de tomar acción de compra. Hoy el consumidor tiene poder. Nuestro trabajo es fundamental. El asesoramiento detallado ante un contrato tan desigual como es el contrato de seguros nos da un papel protagónico e indispensable. La clave está en saber combinar ambas cosas: la calidez de la cercanía con la frialdad de lo digital.
¿Cuáles son las principales dificultades que enfrentan actualmente los PAS?
La siniestralidad; el crecimiento de los siniestros. Creemos que todo es una ‘bola de nieve’ que siempre desemboca en un siniestro. A modo de ejemplo, actualmente hay muy poco mantenimiento de las rutas a nivel nacional, lo cual se traduce en siniestros de Responsabilidad Civil más severos, más grandes y más frecuentes, y eso obviamente impacta en las primas de los contratos. Creemos que una deuda pendiente del Estado es el control vial más severo. Nos falta un sistema de ‘premios y castigos’ severo y de cumplimiento efectivo. Actualmente si una persona comete un fraude, realmente no tiene un castigo considerable, o si una persona conduce su auto en falta (sin registro o sin seguro) tampoco recibe un castigo acorde de parte de la autoridad pertinente. Un buen sistema de premios y castigos severo, eficiente y aplicable ayudaría mucho a sanar el mercado.
¿Están de acuerdo con la gestión que viene llevando adelante la SSN de regular menos y supervisar más?
En términos generales, sí. Si bien hoy nos faltan detalles acerca del proyecto de desregularización del mercado asegurador, creemos que es positivo. El proyecto habla de delegar en el mercado asegurador todo aquello que el Estado no puede enfrentar. Y eso no podemos dejar de verlo como una gran oportunidad. Se trata de un cambio trascendental. Tenemos que estar atentos a estas intenciones de cambio y ser pioneros en el diseño de posibles nuevas coberturas.