La bonanza obedece a la estabilidad económica, la insuficiencia de los sistemas jubilatorios y los incentivos fiscales para ese tipo de coberturas, explica Victoria Bleuzet, directora comercial Vida Individual de Grupo Absa. “Antes había que explicarle al cliente por qué tenía que preocuparse por su retiro; hoy la inquietud viene de la casa. Eso cambia la conversación entera y la vuelve mucho más consultiva”, precisa la ejecutiva.
Escribe: Diego Fiorentino
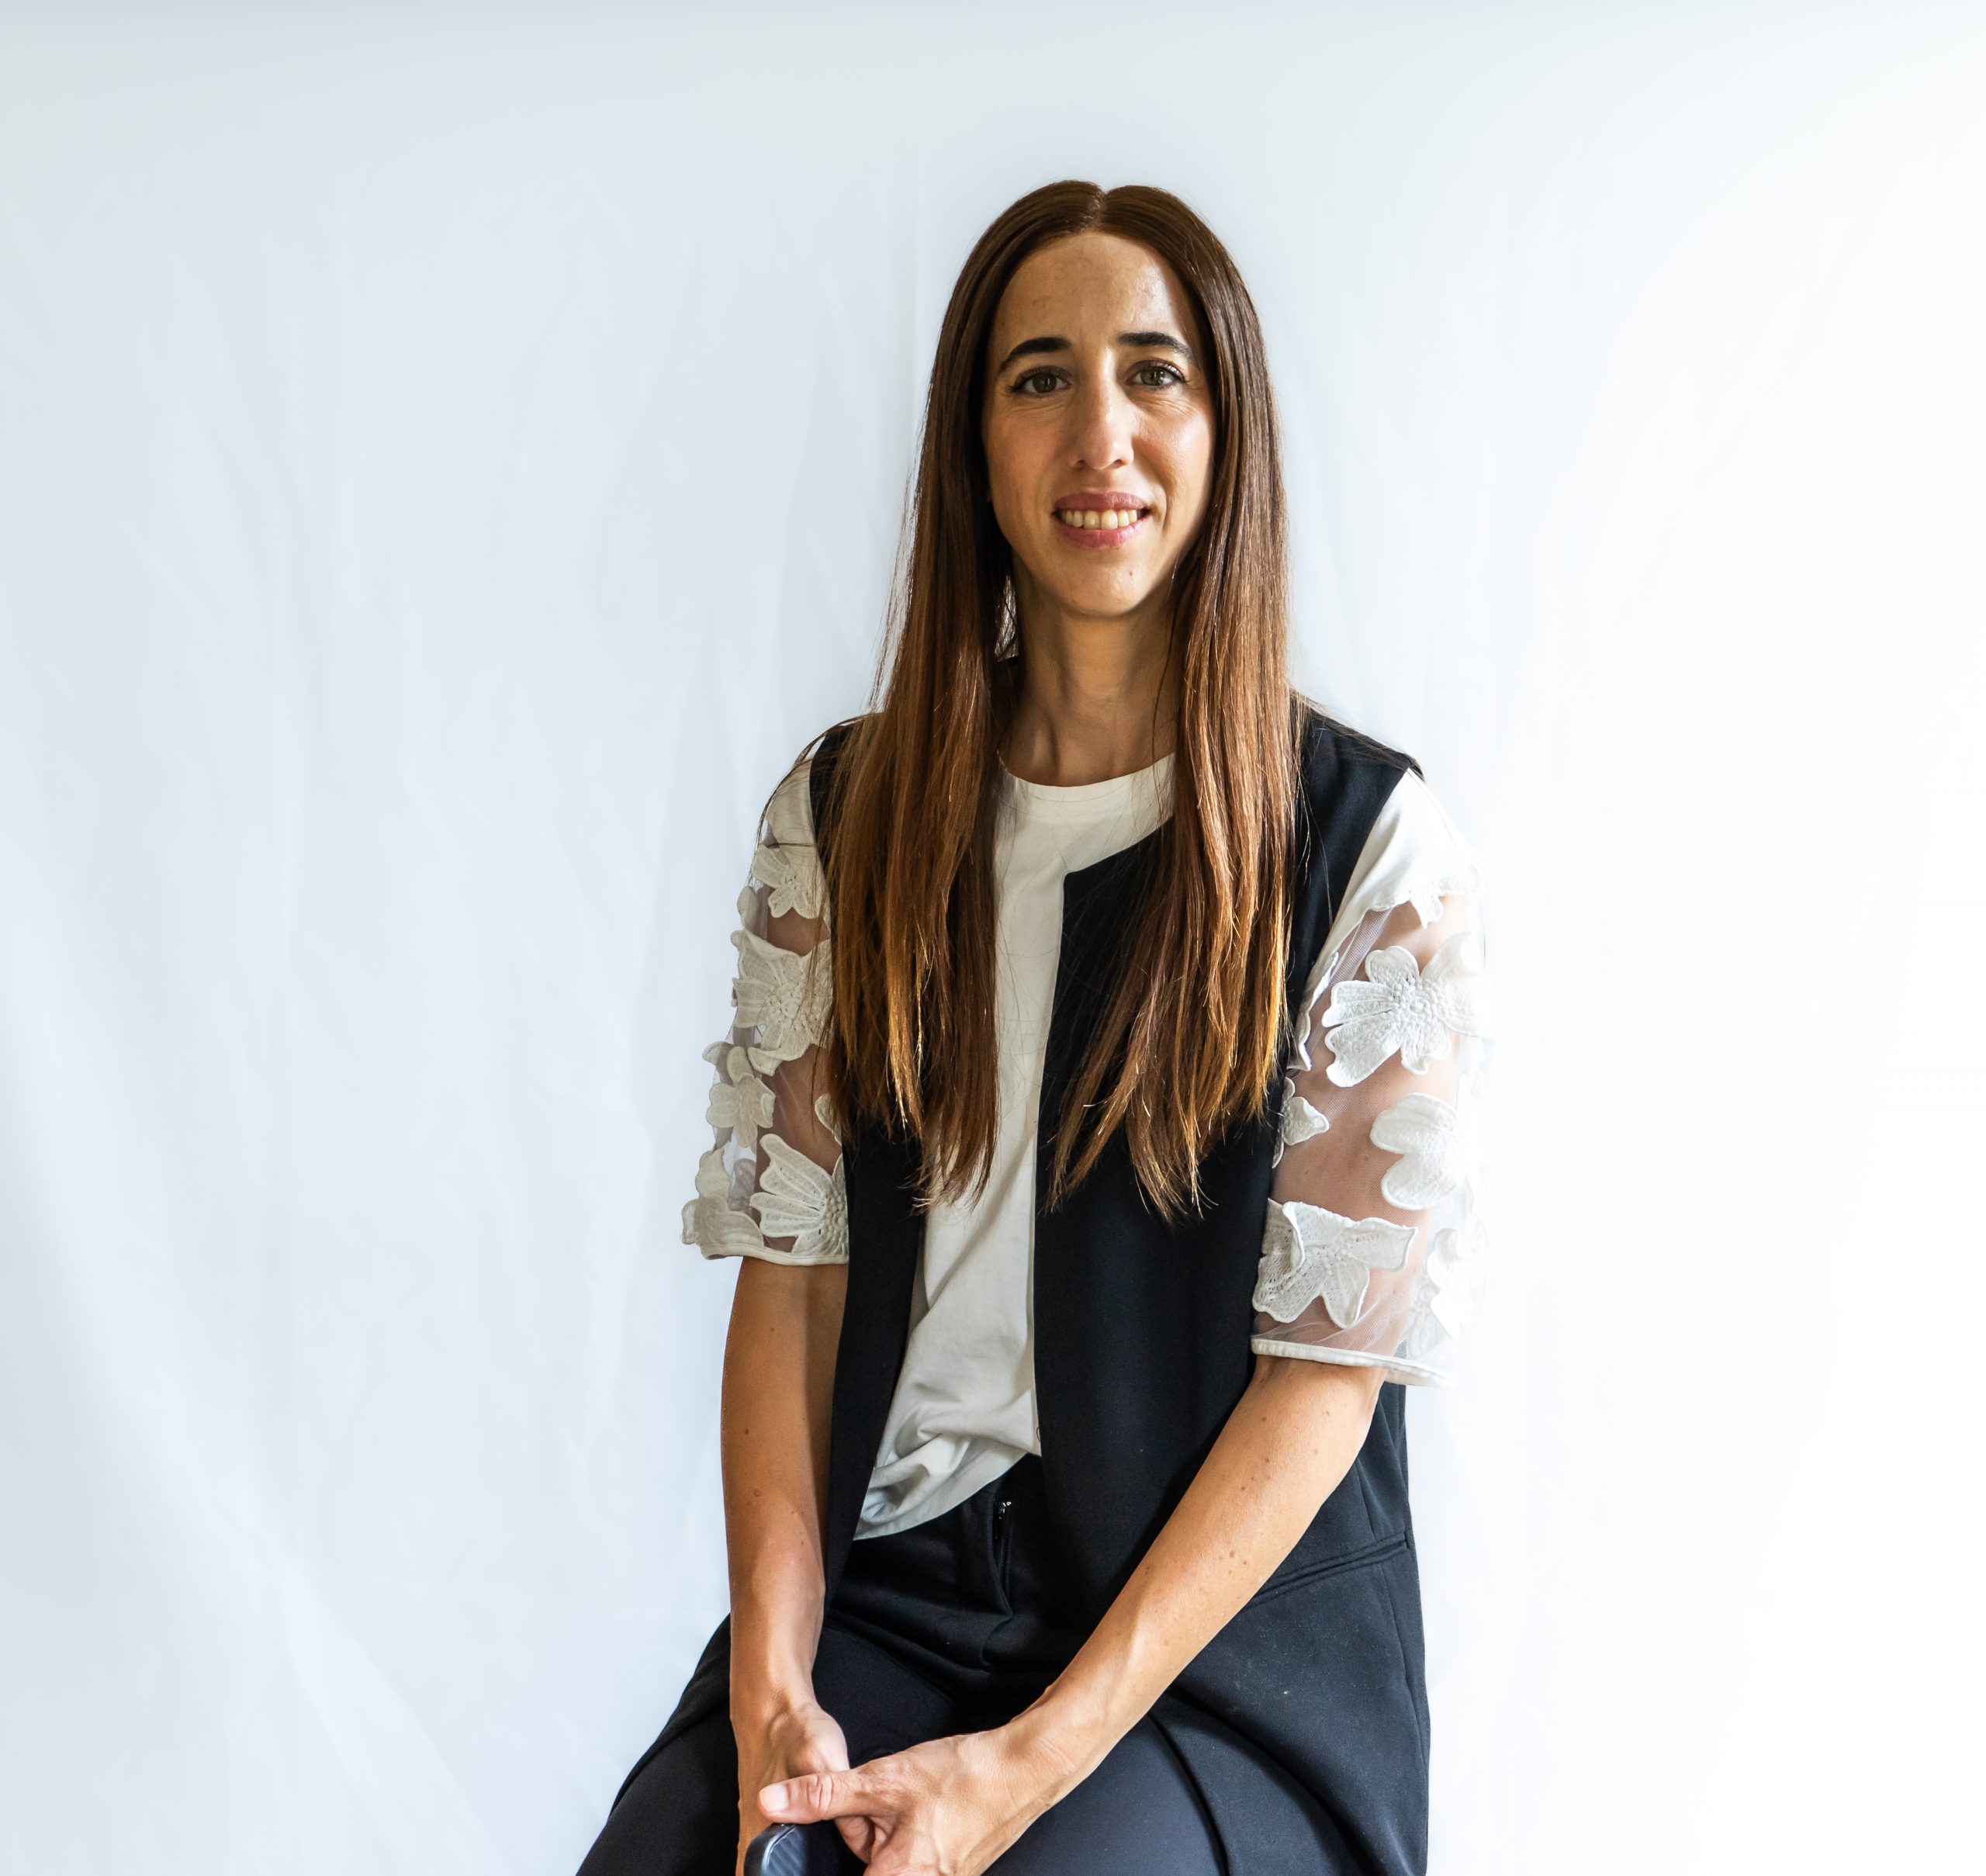
Victoria Bleuzet, directora comercial Vida Individual de Grupo Absa
El momento que atraviesa el mercado de seguros de Vida y de Retiro en la Argentina es el mejor en mucho tiempo. Así lo confirma Verónica Bleuzet, directora comercial Vida individual de Grupo Absa, quien explica que esa bonanza no es producto de una cuestión coyuntural sino de tres condiciones que se están alineando y son las que de verdad sostienen un negocio de largo plazo.
“La primera es la estabilidad económica. El seguro de Vida con ahorro le pide al cliente que mire a 10, 20 o 30 años, y esa conversación sin previsibilidad es muy difícil de sostener. Durante mucho tiempo el ahorro de largo plazo en la Argentina fue casi un ejercicio teórico. Cuando la macro se ordena, el producto recupera sentido y el cliente vuelve a escuchar”, precisa la directiva.
“Después está lo demográfico, que para mí es lo más potente porque no depende del ciclo. Vivimos más años y trabajamos más años. Y al mismo tiempo baja la natalidad, por lo que en las próximas décadas va a haber menos gente activa sosteniendo a más gente pasiva. No es un fenómeno argentino: pasa en todo el mundo y ya está tensionando los sistemas jubilatorios. La conclusión es simple y cada vez más gente la saca por su cuenta: la jubilación va a cubrir una parte y el resto hay que construirlo”, advierte. “Y la tercera condición es que el ahorro de largo plazo es la contracara de la inversión de largo plazo que el país necesita para desarrollarse. Los fondos que se acumulan en seguros de Vida y Retiro son, en todo el mundo, una de las grandes fuentes de financiamiento de infraestructura y de proyectos productivos. Es lógico esperar que se sigan generando incentivos para estos instrumentos. De hecho, ya empezó a pasar”, completa Bleuzet.
¿Cómo se está comportando la demanda de este tipo de seguros?, le preguntamos a la ejecutiva.
Lo que más notamos es que el cliente llega con la pregunta ya formulada. Antes había que explicarle por qué tenía que preocuparse por su retiro; hoy muchas veces la inquietud viene de la casa. Eso cambia la conversación entera y la vuelve mucho más consultiva.
Tras los cambios económicos de los últimos años, ¿notás una mayor conciencia aseguradora o el enfoque sigue estando mayormente volcado hacia el ahorro y la capitalización?
Creo que la pregunta plantea una dicotomía que en la práctica no es tal. Las dos cosas crecieron y se retroalimentan. El ahorro suele ser la puerta de entrada; eso es cierto. El cliente se acerca pensando en capitalización, en el retiro, en un objetivo concreto. Pero cuando uno hace un buen trabajo de asesoramiento y mira la situación integral de esa persona o de esa familia, la conversación deriva casi sola hacia la protección. Alguien que está armando un plan de ahorro a 25 años necesita, antes que nada, que ese plan sobreviva a un imprevisto.
Donde sí hubo un salto claro de conciencia es en las coberturas de enfermedades graves. Cambiaron la forma de conversar sobre el seguro de Vida, porque es un beneficio que el asegurado cobra en vida. Eso derriba la objeción más vieja del ramo; esa de “yo no lo voy a ver”.
¿Cuáles son las estrategias clave que implementan desde Grupo Absa para mantener atractivos los productos de Vida y Retiro frente a la actual coyuntura económica?
Primero, una aclaración sobre nuestro alcance: trabajamos seguros de Vida y de Vida con ahorro; no comercializamos rentas vitalicias. Nuestro foco está en los planes de ahorro de largo plazo pensados para el momento del retiro y en los productos de protección. Dicho esto, nuestra estrategia central es no vender un producto de góndola. Trabajamos con venta consultiva y planes armados a medida. Eso significa sentarse con el cliente, entender su situación, sus objetivos y su horizonte, y recién después definir sumas aseguradas, coberturas, modalidad y frecuencia de pago. Lo hacemos tanto con clientes individuales como con empresas. La flexibilidad del producto es lo que hace posible ese enfoque. Podemos armar esquemas de pagos regulares o de pago único, con frecuencia mensual, semestral o anual, y con distintos fondos según el perfil y los objetivos de cada plan. Frente a una coyuntura cambiante, esa capacidad de adaptar el plan vale más que cualquier argumento de precio. Hay además un componente fiscal que hoy suma de verdad. La deducción del Impuesto a las Ganancias por primas de seguros de Vida y de Retiro volvió a un monto relevante: para 2026 el tope es de
$ 753.472,14 anuales por cada concepto, con actualización por IPC. Y el Ministerio de Economía anunció la intención de incrementarlo de manera significativa. Se trata de un incentivo concreto que ordena la decisión del cliente y que esperamos se profundice en el mediano plazo.
¿Cuál es el diferencial de Grupo Absa en el segmento de Vida individual tanto para el cliente final como para su red de productores?
Somos un bróker nacional con más de 40 años de trayectoria y de los pocos del mercado con un negocio de Vida individual realmente relevante. Eso no se improvisa. Entramos al negocio hace unos 20 años. Cinco años más tarde compramos una agencia especializada en Vida individual, con mucho conocimiento del ramo. Esa operación nos aportó know-how y management, y sobre todo nos permitió acortar muchísimo la curva de aprendizaje de un negocio que tiene una lógica propia.
Si tengo que señalar un solo diferencial, es cómo está armada la estructura. Tenemos equipos comerciales dedicados y separados para los dos negocios: por un lado, seguros generales, por otro, seguros de Vida. Compartimos áreas de servicio, oficinas y comité de dirección, pero la conducción comercial es distinta. Parece un detalle organizativo y en realidad es definitorio, porque Vida individual y Patrimoniales tienen ciclos, métodos de venta, perfiles de asesor y tiempos completamente diferentes. Cuando se mezclan, Vida siempre pierde: es el negocio de maduración más lenta y el que más acompañamiento requiere. Tener una estructura dedicada es lo que nos permite sostener el foco. Ahora bien, foco no significa compartimentos estancos, y acá está la otra mitad de nuestra propuesta. Absa es un bróker fuerte en seguros Patrimoniales, y eso nos habilita a acompañar al mismo cliente en todo lo que necesite: el seguro de Vida, la casa, los autos y también el programa de seguros de su empresa. Para el cliente eso significa un solo interlocutor, que conoce su situación completa y no tiene que reconstruirla cada vez. En un negocio donde la confianza es todo, pesa bastante. Lo mismo vale para nuestros asesores. Muchos trabajan con nosotros en los dos frentes y eso les cambia el negocio: pueden atender integralmente a cada cliente, diversificar sus ingresos y construir carteras más sólidas. Es una propuesta bien distinta a la de una agencia monoproducto, y es una de las razones por las que la gente se queda. Hoy somos aproximadamente 120 agentes y líderes en el negocio de Vida individual. Para el cliente final, entonces, el diferencial es tener un asesor formado, con acompañamiento real a lo largo del tiempo, y detrás la espalda de un bróker con cuatro décadas de trayectoria y áreas de servicio consolidadas. Un plan de ahorro a 30 años necesita a alguien del otro lado durante esos 30 años. Y para nuestra red, el diferencial es la posibilidad de desarrollar una carrera: formación, acompañamiento en el campo, campañas comerciales, programas de desarrollo, tecnología y soporte administrativo. Nadie construye una cartera de Vida individual solo.
¿Qué criterios priorizan al momento de elegir a las aseguradoras líderes con las que operan?
En Vida individual esta pregunta pesa distinto que en Patrimoniales. Acá no estamos evaluando una póliza anual; estamos eligiendo con quién acompañar a un cliente durante 10, 20, 30 o 50 años. Necesitamos un socio que esté, que cumpla sus compromisos y que le dé seguridad al asegurado en ese horizonte. Por eso priorizamos solvencia, respaldo, marca y conocimiento específico del negocio de Vida individual.
Nuestra compañía de cabecera es Zurich, la líder del mercado de Vida y ahorro en la Argentina. Opera además como sucursal de su casa matriz, y eso no es un tecnicismo: implica el respaldo patrimonial directo del grupo internacional. A eso se suma que conocen profundamente el negocio de Vida individual, con una cultura construida durante décadas. En un producto de estas características, esa combinación vale más que tener muchas alternativas sobre la mesa.
“Hoy somos cerca de 120 agentes y líderes en el negocio de Vida individual. Para el cliente final, el diferencial es tener un asesor formado, con acompañamiento real a lo largo del tiempo, y detrás la espalda de un bróker con cuatro décadas de trayectoria y áreas de servicio consolidadas”
¿Cuáles son las coberturas o cláusulas adicionales que hoy están siendo más valoradas o solicitadas en las pólizas de Vida individual?
Lo agruparía en dos grandes familias. Del lado de la protección, el producto apunta a darle tranquilidad a la familia ante el fallecimiento o una enfermedad grave del asegurado. Las coberturas de enfermedades graves son hoy las más valoradas, y son muy amplias en su alcance. Como decía antes, transformaron la conversación: el cliente entiende que es un beneficio que puede llegar a cobrar él mismo, en un momento muy difícil y cuando más lo necesita. A esto se suma la flexibilidad para armar programas a medida, combinando sumas aseguradas, coberturas y modalidades de pago según lo que mejor le convenga a cada uno. Del lado del ahorro, los productos admiten pagos regulares o pagos únicos, con frecuencia mensual, semestral o anual, y con distintos fondos según el perfil y los objetivos de cada persona. Esa posibilidad de calibrar el plan es lo que más se valora, porque permite que acompañe los cambios en la vida del cliente en lugar de quedar desactualizado.
Grupo Absa destaca la tecnología de punta y la innovación como pilares. ¿Cómo impactan las herramientas digitales específicamente en la comercialización y postventa de los seguros de Vida individual?
El cambio de los últimos años fue enorme y transformó el proceso completo: prospección, entrevistas, cierre y firma de la documentación. Todas esas instancias eran presenciales: la entrevista en la oficina o en la casa del cliente, la firma en papel y la presentación de antecedentes para la emisión con idas y vueltas físicas. Hoy hacemos todo eso de manera digital. El impacto es concreto: el asesor deja de estar limitado por la geografía y por la agenda presencial, los procesos de emisión se acortan muchísimo y el cliente resuelve en minutos lo que antes le llevaba semanas. En un negocio donde entre la entrevista y la emisión el cliente se puede enfriar, la velocidad importa. Pero el salto más interesante no está en digitalizar lo que ya hacíamos; está en abrir una forma nueva de llegar al cliente. Desarrollamos soluciones propias de CRM orientadas específicamente a la gestión de leads que provienen de canales digitales y de alianzas comerciales. Eso nos permite captar, distribuir y seguir oportunidades con una trazabilidad que antes no existía: cada lead tiene un responsable asignado, un estado y un tiempo de respuesta medible. Y esto tiene más peso del que parece. En Vida individual la prospección fue históricamente artesanal, apoyada en los referidos y en la red personal de cada asesor. Esa base sigue siendo insustituible, pero es también la razón por la cual los primeros meses de un agente nuevo son tan duros. Sumar un flujo de leads digitales le da una rampa de entrada al que recién empieza, y a nosotros nos da capacidad de escalar el equipo. Tenemos una ventaja adicional, y es que la tecnología la desarrollamos nosotros. Podemos construir herramientas a la medida de cómo trabaja nuestro equipo de Vida, en lugar de adaptar la operación a un producto estándar.
En postventa, la tecnología le da al asegurado acceso permanente a su información y a su documentación, y al asesor herramientas para seguir su cartera. Esto último es clave en Vida individual, donde la persistencia de la cartera es tan importante como la venta nueva. Ahora, lo digital no reemplaza lo humano en este negocio. La venta de Vida individual sigue siendo consultiva y sigue dependiendo de un vínculo de confianza. Lo que hace la tecnología es sacar del medio la fricción administrativa para que el asesor le dedique más tiempo a lo que realmente aporta valor, que es el asesoramiento.
¿De qué manera acompañan y capacitan a sus productores para que puedan detectar oportunidades y asesorar con éxito en este ramo?
Combinamos dos esfuerzos que se complementan: el nuestro, desde Grupo Absa, y el de la compañía. Del lado de Absa, nuestra estructura opera como branch manager; el máximo nivel dentro de la estructura comercial de la compañía. Eso nos da autonomía para diseñar y ejecutar nuestros propios programas de formación, desarrollo y campañas comerciales, adaptados a las necesidades de nuestro equipo. A eso se suma todo el soporte que aporta la compañía, con su expertise y sus programas.
En cuanto a la capacitación, tiene dos destinatarios. Por un lado, la formación de nuevos agentes, que es un proceso intensivo: alguien que entra al negocio necesita acompañamiento cercano durante sus primeros meses, en el campo y no solamente en un aula. Por otro, el desarrollo continuo de los agentes con trayectoria, que trabajamos sobre cuatro ejes: producto, técnicas de venta, tecnología y habilidades blandas. A este último punto le doy mucha importancia. En Vida individual el asesor tiene conversaciones difíciles: habla de fallecimiento, de enfermedad, de dinero, de la familia. La competencia técnica es condición necesaria pero no alcanza. Saber escuchar, leer una situación y manejar una conversación sensible es lo que separa a un buen asesor de uno excelente.
El reclutamiento es la otra pata. Es una actividad permanente y estructurada, porque el crecimiento de este negocio está directamente atado a la capacidad de incorporar y formar gente nueva.
¿Cuáles son las principales metas y proyecciones de crecimiento que se han trazado para el área de Vida individual de cara al cierre de este año y el próximo?
Nuestra meta principal es de estructura: queremos hacer crecer el equipo de productores un 50% en los próximos cinco años. Es ambicioso, y está puesto deliberadamente en el equipo y no en la producción, porque en Vida individual el crecimiento sostenible viene de ahí. Una cartera se construye con asesores formados que se quedan. Todo lo demás es consecuencia. En paralelo vamos a seguir profundizando la digitalización de los procesos comerciales y de postventa, que es lo que nos permite escalar sin perder calidad de servicio. Y miramos con atención la evolución de los incentivos fiscales. Si la deducción del Impuesto a las Ganancias se profundiza como fue anunciado, el mercado tiene por delante una oportunidad de crecimiento muy relevante. Queremos estar preparados para acompañarla.
Desde tu rol como directora comercial, ¿cuál considerás que es el mayor desafío y la mayor satisfacción de liderar un segmento dedicado a proteger el futuro y el patrimonio de las personas?
El mayor desafío es, también, lo que hace interesante al negocio. Vendemos algo intangible, cuyo valor se comprueba dentro de muchos años o en el peor momento de la vida de una familia. No hay gratificación inmediata, ni para el cliente ni para el asesor. Sostener la convicción y la disciplina en ese contexto es un trabajo de todos los días. Y hay un desafío propio de mi rol, que es construir equipo. Este es un negocio donde la rotación puede ser alta y donde los primeros meses de un asesor nuevo son durísimos. Lograr que la gente se forme, se quede y haga carrera es probablemente la parte más difícil de lo que hago, y también la más importante.
En cuanto a la satisfacción, hay dos momentos. El primero es cuando el seguro cumple. Cuando una familia atraviesa un fallecimiento o una enfermedad grave y ese plan que se armó años atrás hace exactamente lo que tenía que hacer, una entiende para qué trabaja. Son los momentos que le dan sentido a todo lo demás. El segundo es ver crecer a la gente del equipo. Llevo casi 20 años en Grupo Absa y empecé desde abajo, así que conozco bien el recorrido. Ver a alguien que entró sin saber nada del negocio construir una cartera, vivir de esto y desarrollar una carrera profesional es una satisfacción enorme.