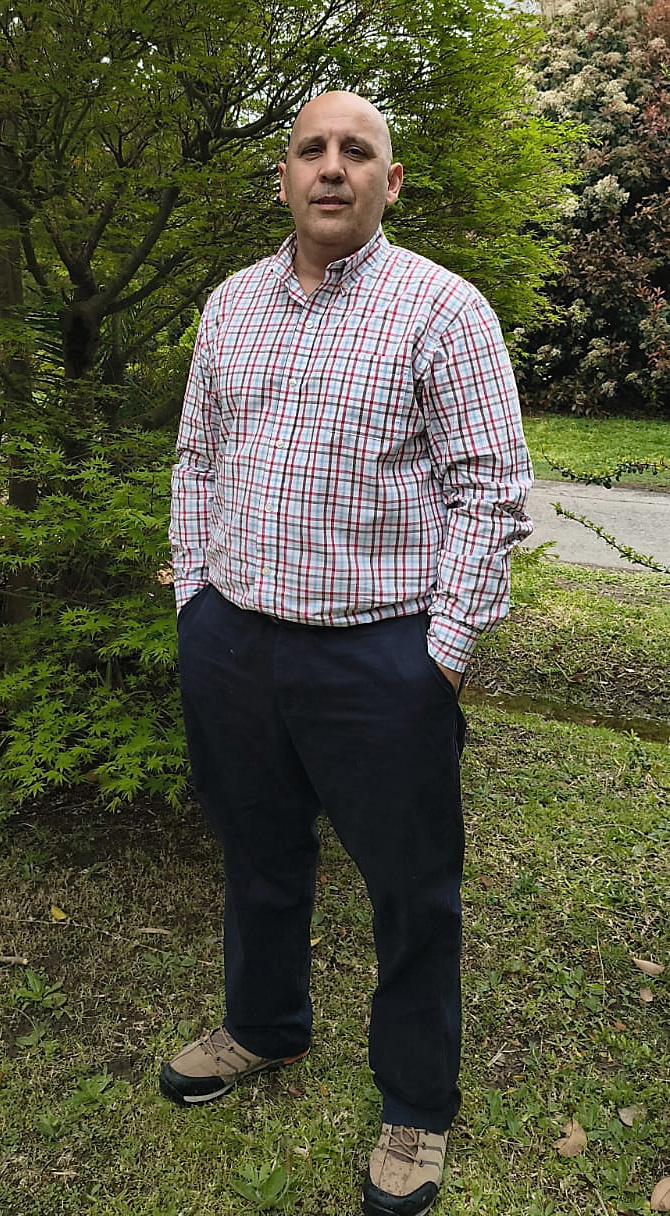
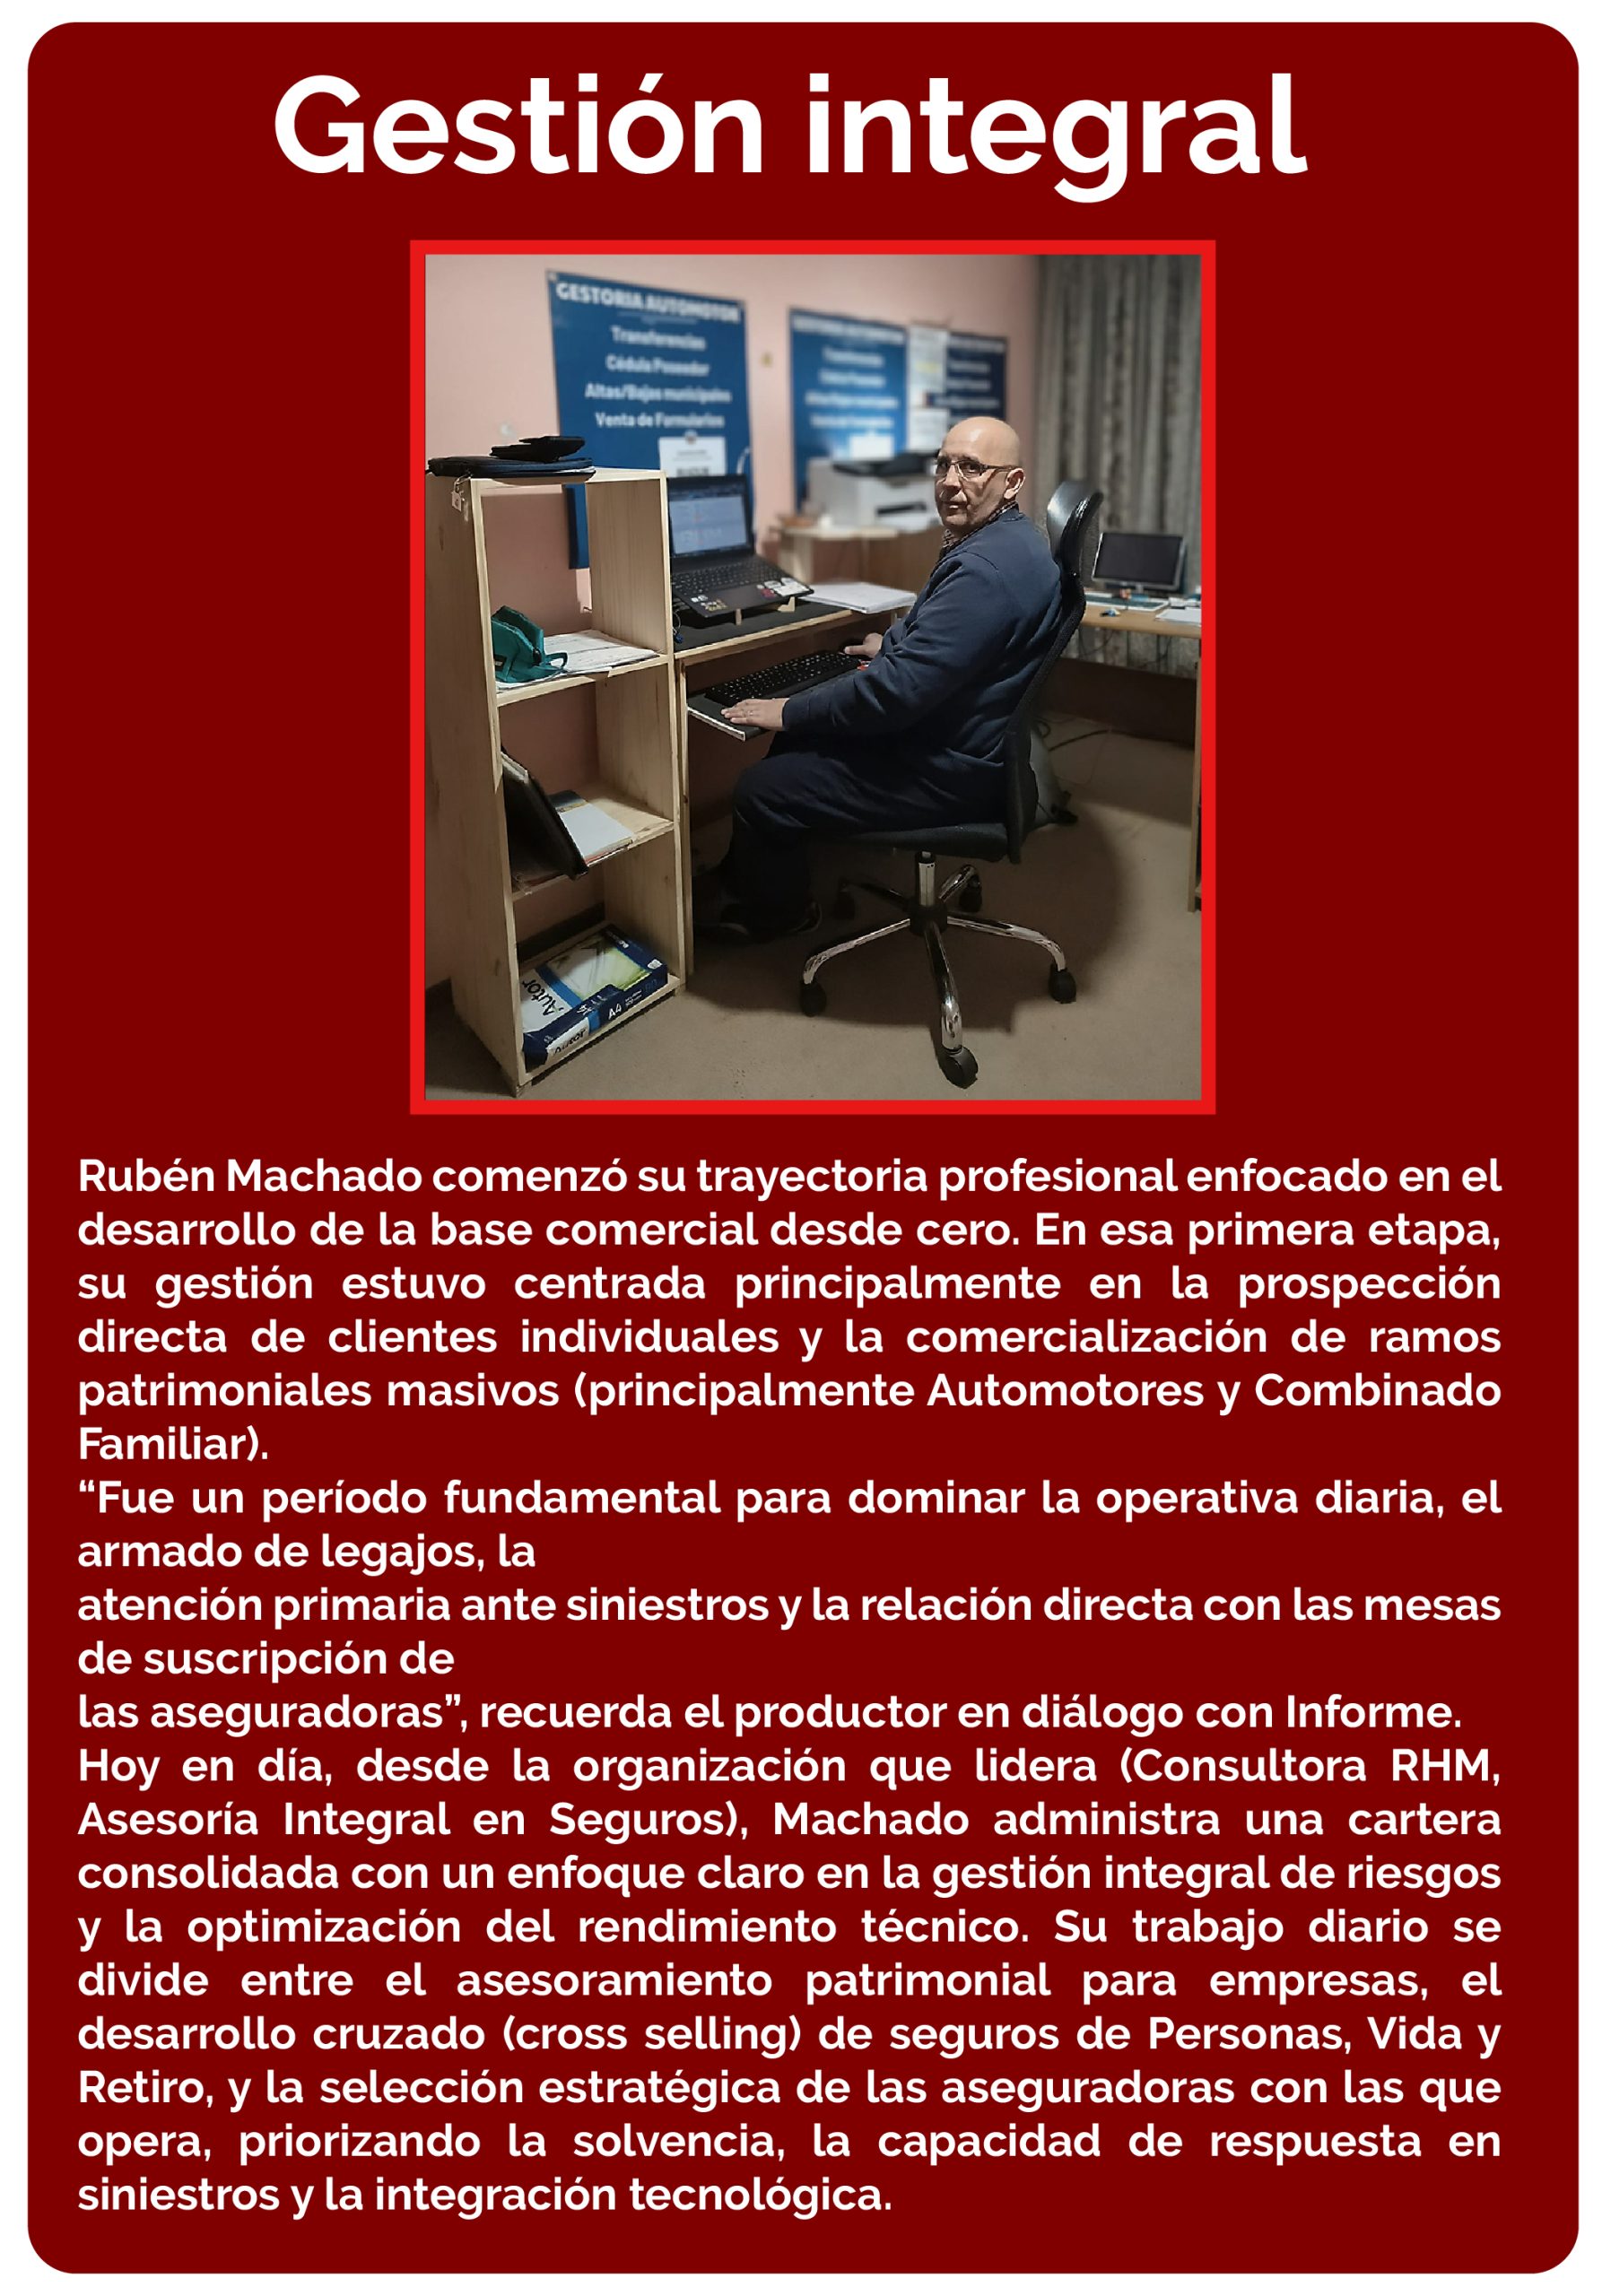
La venta digital absorbe transacciones estandarizadas y de bajo valor, pero reafirma la necesidad del asesoramiento humano a la hora del siniestro o cuando el cliente busca coberturas patrimoniales y corporativas a medida, explica Rubén Machado, titular de Consultora RHM, que durante el último ejercicio manejó un volumen de primas cercano a los $ 24 millones. “El productor no perderá terreno por el avance de la venta online, siempre y cuando deje de actuar como un mero emisor de pólizas y se consolide como un gestor integral de riesgos”, advierte el asesor.
Escribe: Diego Fiorentino
Cómo evalúa la coyuntura económica por la que atraviesa la Argentina y su impacto sobre la intermediación de seguros?
Estamos transitando una etapa de reordenamiento macroeconómico y desaceleración inflacionaria. Para el mercado asegurador, esto elimina distorsiones como el infraseguro extremo, pero exige pasar de una dinámica de crecimiento nominal automático a una gestión técnica real.
¿Qué ramos se presentan como más promisorios en el actual contexto?
Frente a un escenario de estabilización monetaria, los ramos vinculados a la protección patrimonial, el ahorro a largo plazo y la actividad productiva son los que lideran el potencial de crecimiento, alejándonos de la saturación del ramo Automotor.
¿Cómo está compuesta la cartera que administra?
Hoy en día mi cartera está conformada en un 50% por ramos patrimoniales masivos (principalmente Automotores y Combinado Familiar), en un 30% por ramos técnicos y corporativos (Pymes, Integral de Comercio, Responsabilidad Civil y ART) y en un 20% por seguros de Personas, Vida y Retiro; un ramo que vengo impulsando activamente.
¿Con qué aseguradoras trabaja?
Actualmente trabajo con Seguros Rivadavia, San Cristóbal, Barbuss, Sancor Seguros, Allianz, Meridional, CNP y Gestión Seguros.
¿En qué zonas opera?
Principalmente en CABA y PBA, y en menor medida en el resto del país.
¿Qué herramientas utiliza actualmente para vender seguros?
Uso un CRM especializado en seguros para gestionar la base de prospectos y clientes, llevar el seguimiento de renovaciones y automatizar la venta cruzada. Para la etapa comercial, utilizo multicotizadores que me permiten comparar propuestas de distintas aseguradoras en tiempo real y presentarle al cliente opciones claras rápidamente.
¿Está conforme con las soluciones tecnológicas que le acercan las aseguradoras?
Han mejorado notablemente en emisión ágil y autogestión de consultas básicas, pero todavía presentan una marcada brecha de integración y madurez entre distintas compañías. En síntesis, estoy satisfecho con el avance operacional, pero la tecnología debe dejar de ser solo una herramienta de autogestión para transformarse en un verdadero habilitador de analítica de datos y venta cruzada que potencie el rol del productor asesor.
¿Cómo evalúa la actual situación de solvencia de las aseguradoras?
La solvencia de las aseguradoras en la Argentina atraviesa un momento de transición crítico. Para un productor asesor o un profesional del sector, analizar esta variable exige mirar más allá del cumplimiento formal de los índices y entender la calidad real de los activos que respaldan los compromisos con los asegurados. La solvencia del mercado asegurador está en una fase de sinceramiento. Durante años la alta inflación y los rendimientos financieros nominales disimularon deficiencias en el resultado técnico. Con la desaceleración de precios y la caída de tasas, las aseguradoras ya no pueden depender del resultado financiero para cubrir pérdidas operativas.
¿Cómo calificaría los tiempos de liquidación y pago de siniestros por parte de las compañías con las que trabaja?
Son satisfactorios solo en aquellas aseguradoras de primera línea que priorizan la liquidez y la fidelización del cliente. Mi rol como productor no es solo exigir el cumplimiento de los plazos sino además acompañar proactivamente la carga de documentación y el seguimiento del expediente para acortar tiempos y defender la experiencia del asegurado.
¿Qué factores toma en cuenta a la hora de elegir una aseguradora para comercializar sus seguros?
Elijo a las aseguradoras en función de una ecuación de valor integral: equilibro la solvencia patrimonial y la velocidad de respuesta en siniestros con la competitividad comercial, evitando priorizar únicamente el precio o la comisión. En definitiva, elijo trabajar con compañías que entiendan al productor como un socio estratégico y cuya propuesta operacional preserve y fortalezca la relación de confianza entre el asegurado y mi canal.
¿Piensa que los productores perderán terreno a medida que avance la venta online para los seguros estandarizados?
Más que perder terreno, el productor atraviesa una redefinición de su rol. La venta digital absorbe transacciones estandarizadas y de bajo valor, pero reafirma la necesidad del asesor humano cuando surge el siniestro o cuando el cliente busca coberturas patrimoniales y corporativas a medida. El productor no perderá terreno por el avance de la venta online, siempre y cuando deje de actuar como un mero emisor de pólizas y se consolide como un gestor integral de riesgos. La tecnología reemplazará al intermediario administrativo, pero potenciará al productor asesor estratégico.
¿Qué volumen de producción manejó durante el último ejercicio? ¿Cuáles son sus proyecciones para este año?
En el último ejercicio económico administré una producción anual de aproximadamente $ 24 millones en primas emitidas, que se distribuye en un 50% en ramos masivos tradicionales (como Automotores y Combinado) y en otro 50% en ramos corporativos y de personas (Pymes, ART y Vida/Retiro). Para el presente ejercicio mi objetivo es lograr un crecimiento en cápitas/pólizas de entre un 15 y un 25% en términos reales, desacoplándome de la inercia inflacionaria. La meta es no solo sostener la facturación nominal sino expandir la cantidad nula de riesgos cubiertos y elevar el número promedio de pólizas por cliente.
¿Realiza capacitaciones periódicamente?
Si, en forma permanente, tanto las obligatorias como las que brindan las compañías con las cuales trabajamos.
¿Cuáles son las principales dificultades que enfrentan actualmente los PAS?
Las principales dificultades que enfrentamos actualmente los productores asesores se resumen en cuatro ejes estratégicos:
. Presión sobre las comisiones e ingresos nominales
. Aumento de la sensibilidad del cliente al costo
. Avance de canales directos y desintermediación digital
. Concentración de la cartera en ramos saturados
¿Está de acuerdo con la gestión que viene llevando adelante la SSN de regular menos y supervisar más?
Coincido en que es un cambio de paradigma necesario. Históricamente, la SSN operó con un exceso de regulación previa y burocracia que ralentizaba al mercado. La orientación hacia un esquema desregulado en la oferta y estricto en la supervisión posterior alinea a la Argentina con estándares internacionales y promueve un mercado más dinámico. Para el intermediario, esta gestión es positiva siempre que venga acompañada de transparencia. Nos exige una mayor profesionalización para evaluar la letra chica de productos más diversos y nos da la pauta de trabajar únicamente con aseguradoras que muestren ratios de solvencia y liquidez incuestionables.