“La prevención tiene un problema de percepción porque el siniestro evitado no se ve en el balance”
La inversión en ingeniería preventiva en Latinoamérica exhibe una realidad dual. Los grandes grupos, con gerencias de riesgos maduras y presión de reaseguradores o financistas de proyectos, invierten y gestionan sus riesgos. Pero en buena parte del mercado medio, en cambio, sigue predominando lo reactivo: se inspecciona cuando lo exige el asegurador o después de un siniestro. Así lo entiende Tomás Fourcade, CEO de LEARISK y director Cono Sur de Advanta Global, quien explica que la prevención tiene un problema de percepción. “El siniestro que no ocurrió no figura en ningún balance. Por eso hay que mostrar su retorno en términos concretos, como menores probabilidades de parada, mejores condiciones de cobertura y continuidad operativa”, precisa el especialista en análisis de riesgos y liquidación de siniestros.
¿Qué rol cumple hoy la inspección previa y la ingeniería de riesgos en la suscripción de grandes riesgos?
La inspección previa sigue siendo el cimiento técnico de la decisión de suscripción, pero además aporta mucho más valor en aspectos comerciales y técnicos del que a veces se tiene en cuenta. La inspección:
• Permite verificar en terreno la descripción del riesgo y evitar errores en la identificación de los activos a asegurar en la póliza, que muchas veces generan problemas y discusiones al momento de un siniestro.
• Permite contrastar los valores declarados con la realidad del activo y detectar posibles casos de infraseguro; un mal endémico del mercado asegurador que perjudica a todas las partes: al asegurado, por su exposición a la regla proporcional (prorrata) ante un siniestro; a la aseguradora, por la pérdida de prima y la afectación directa del resultado técnico; y al productor o bróker, por la reducción de comisiones.
• Aporta la descripción y evaluación técnica de los procesos, las construcciones, las protecciones contra incendio, el mantenimiento y la exposición a eventos de la naturaleza, entre otros aspectos, lo que permite tarifar adecuadamente. Si la tasa de prima no se relaciona con la calidad del riesgo, resulta cara para los riesgos buenos y barata para los malos: muy pronto será evidente cuáles predominarán en la cartera y sus consecuencias.
• Permite confirmar, a partir de esa misma descripción, si el riesgo a asegurar cumple con las normas de suscripción de la aseguradora y con los contratos de reaseguro.
• Brinda las estimaciones de pérdida máxima (PML/EML), necesarias en relación con las reservas técnicas y útiles, además, para diseñar una póliza a medida del cliente, sustentando límites, sublímites y deducibles.
• Genera recomendaciones de mejora, con plazos y sugerencias de seguimiento, que la convierten en una herramienta de mejora continua y no en una foto aislada, y representan además una oportunidad de brindar al asegurado un servicio adicional que puede generar fidelidad con la aseguradora.
• Hoy puede ir más allá de la inspección estándar con servicios adicionales de valor agregado para el asegurado, como ensayos de bombas contra incendio, provisión de software para el mantenimiento de los sistemas contra incendio, termografías o recomendaciones puntuales para nuevos riesgos (como la carga de baterías de litio o la preparación para el fenómeno de El Niño).
• Es, además, una herramienta muy útil de benchmarking. En LEARISK, por ejemplo, el análisis de cada ubicación se compara estadísticamente con nuestra base de datos, que reúne información de más de 130.000 inspecciones en 20 años, con más de 50.000 empresas visitadas en Latinoamérica.
¿Qué sectores presentan actualmente los siniestros más desafiantes y cuáles son las causas más frecuentes?
Cada tipo de siniestro tiene sus desafíos, y por eso valoro mucho el trabajo de los sectores de siniestros de las aseguradoras y de mis colegas liquidadores que actúan al ‘momento de la verdad’ del seguro. En algunos casos el desafío es más técnico y artesanal, y consiste en resolver la complejidad intrínseca de un caso; en otros, es más sistémico y consiste en atender un volumen alto de casos de forma cada vez más eficiente y rápida, con una evaluación positiva del cliente, aplicando al mismo tiempo adecuadamente las condiciones de póliza y detectando fraude cuando lo hay.
Los más exigentes por su complejidad individual suelen estar en energía (generación térmica, hidroeléctrica, eólica y solar), minería, petróleo y gas e industria de proceso (química, alimenticia y frigoríficos). Son activos de alto valor, con tecnología especializada, equipos críticos de largo plazo de reposición y fuerte interdependencia entre sus partes. También suelen involucrar, por el tipo de asegurado y la magnitud posible de los casos, a muchas personas (diferentes gerencias del asegurado, áreas comerciales y de siniestros del bróker directo y de reaseguro, aseguradores, reaseguradores, abogados y expertos), que incluso pueden estar en distintos países.
El liquidador debe gestionar no solo la cuestión técnica y contractual del siniestro, sino también la relación y la comunicación con todas esas partes.
En cuanto a las causas, vemos con frecuencia fallas eléctricas y mecánicas en equipos rotantes y de potencia, incendios asociados a mantenimiento deficiente o almacenamiento, errores de operación y de construcción, y eventos de la naturaleza.
En muchos de estos casos la pérdida de beneficios termina pesando más que el daño material, porque reponer un equipo crítico puede llevar meses.
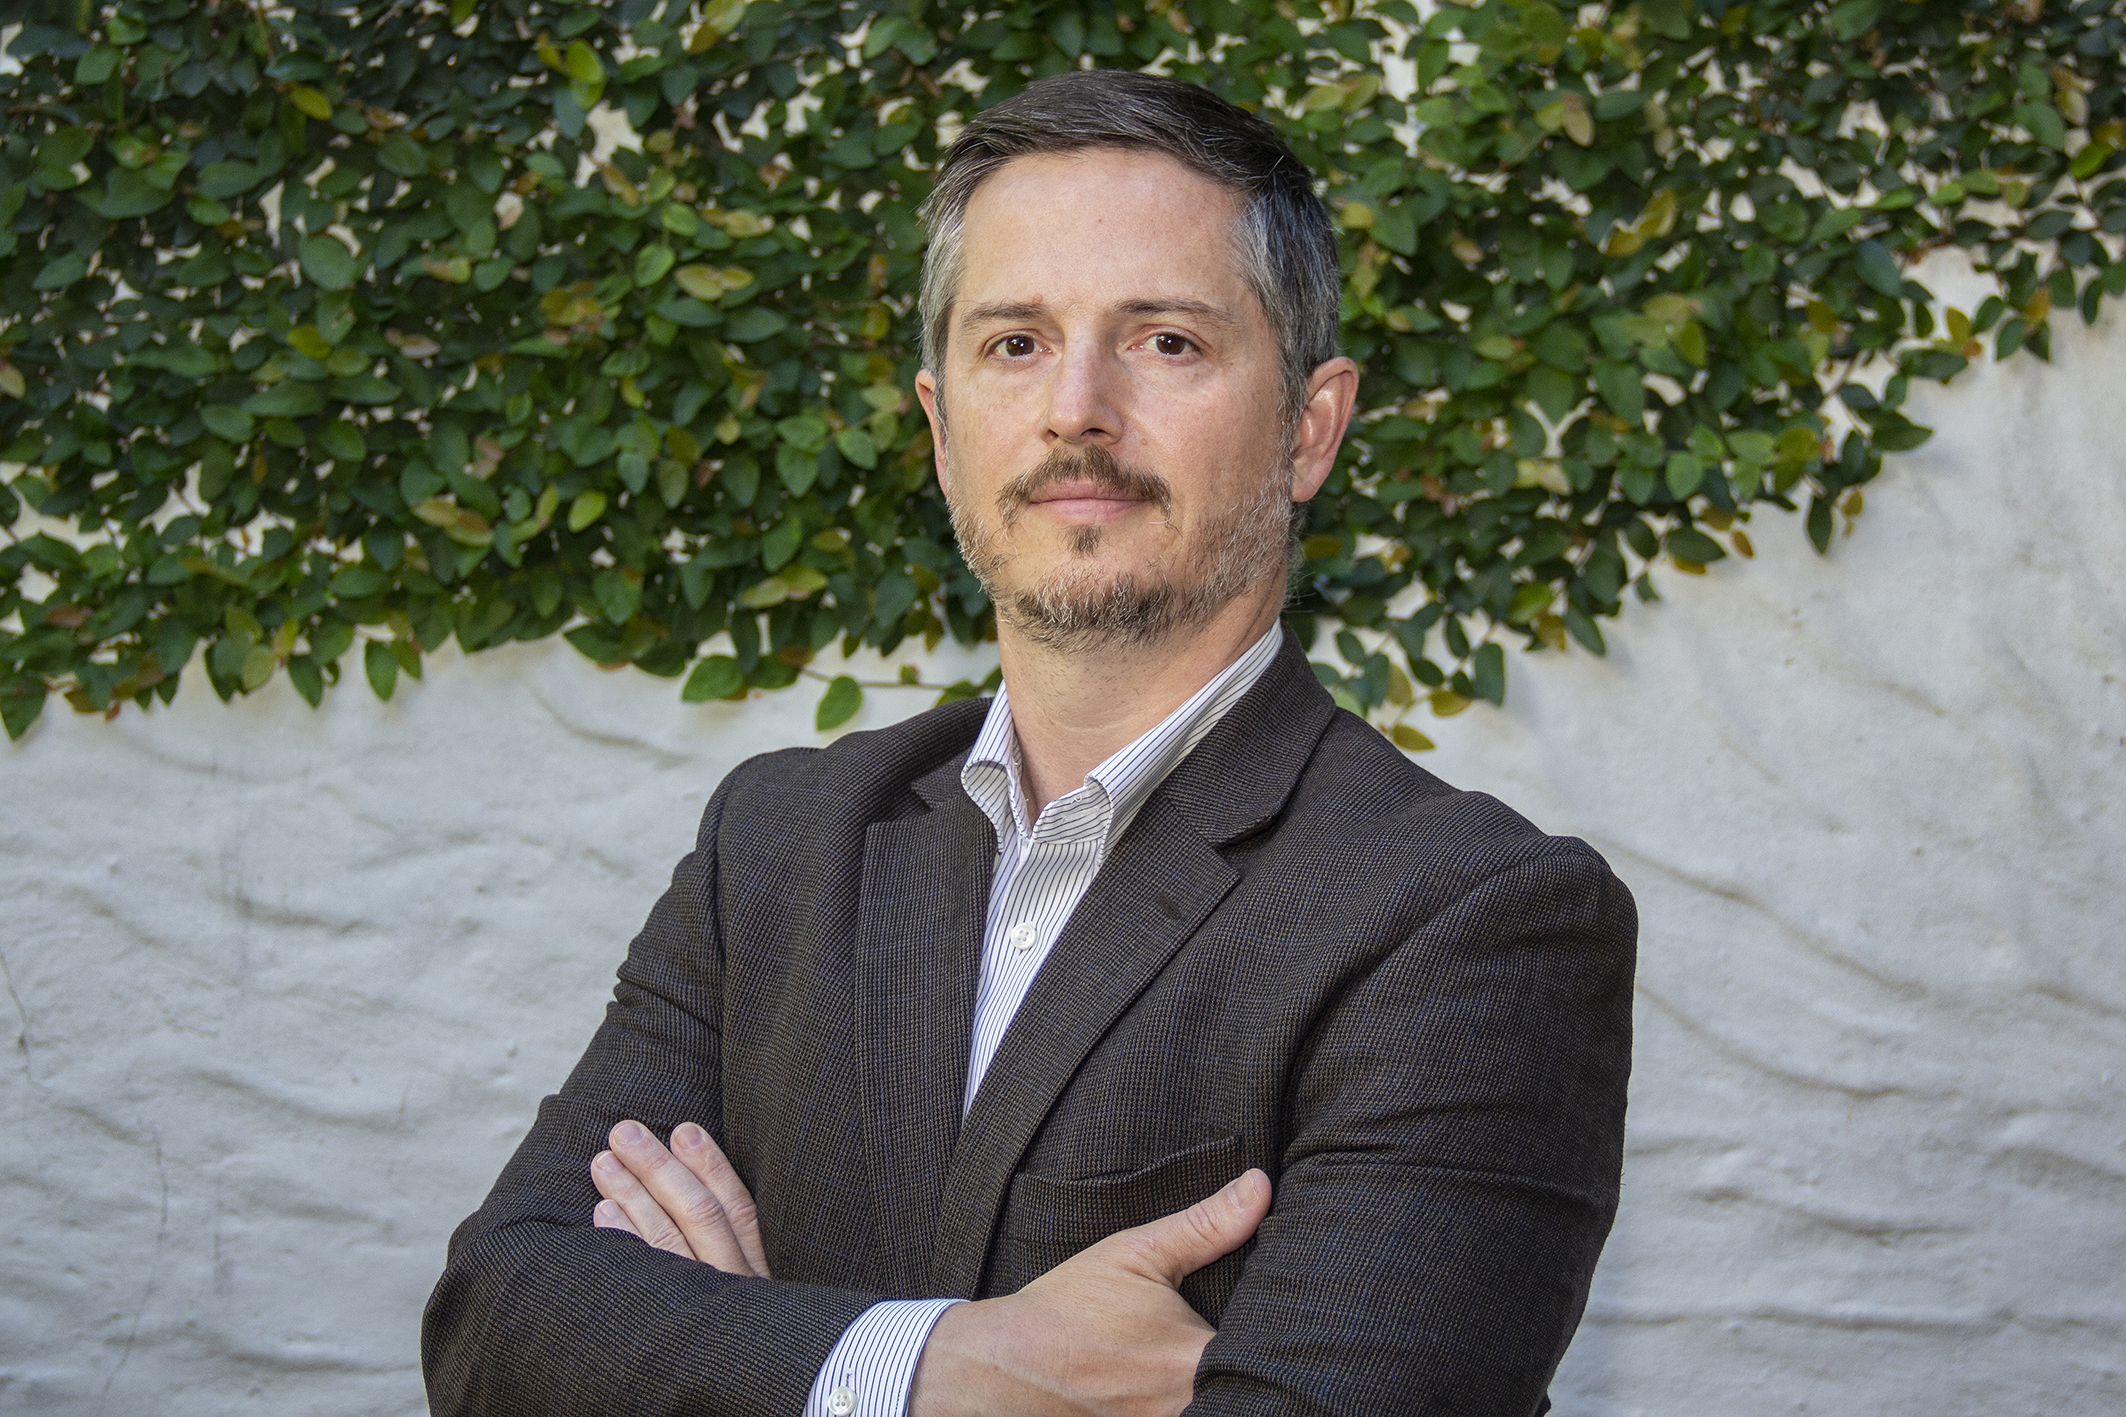
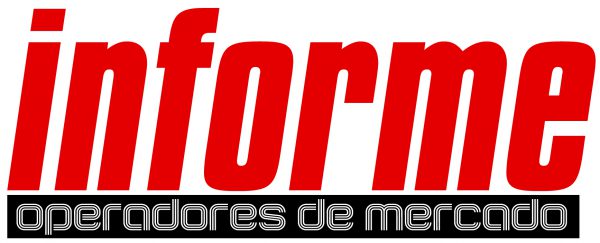
Tomás Fourcade, CEO de LEARISK y director Cono Sur de Advanta Global
“El liquidador debe gestionar no solo la cuestión técnica y contractual del siniestro, sino también la relación y la comunicación con todas esas partes”
¿Considera que las empresas en Latinoamérica invierten lo suficiente en ingeniería preventiva antes de suscribir sus pólizas, o sigue predominando una cultura reactiva?
Hay una realidad dual. Los grandes grupos, con gerencias de riesgos maduras y presión de reaseguradores o financistas de proyectos, invierten y gestionan sus riesgos. En buena parte del mercado medio, en cambio, sigue predominando lo reactivo: se inspecciona cuando lo exige el asegurador o después de un siniestro.
La prevención tiene un problema de percepción: el siniestro que no ocurrió no figura en ningún balance. Por eso hay que mostrar su retorno en términos concretos, como menores probabilidades de parada, mejores condiciones de cobertura y continuidad operativa. La tendencia es positiva, pero todavía hay mucho camino por recorrer.
¿Qué errores suelen cometerse al calcular la suma asegurada en pólizas de Todo Riesgo Operativo y Pérdida de Beneficios?
En TRO los errores clásicos son:
• Partir de valores contables o históricos en lugar de valores de reposición a nuevo y no considerar costos de ingeniería, flete, montaje y aranceles;
• No actualizar los valores cuando hay cambios en los activos (en general se sorprenden cuando, luego de una revisión, ven todo lo que cambió en su planta en 2 o 3 años);
• No actualizar los valores en contextos de inflación y devaluación, no solo de la
moneda local sino también a nivel mundial, o cuando hay fenómenos globales que afectan el valor de ciertos tipos de activos. Hoy, por ejemplo, la construcción de datacenters impulsa el consumo de energía y el aumento de precios de los componentes para generación eléctrica.
En Pérdida de Beneficios:
• Se confunde el Beneficio Bruto, tal como lo define la póliza, con el Resultado
Bruto que figura en el cuadro de resultados; conceptos totalmente diferentes;
• Se suele trabajar con información del pasado en lugar de proyecciones; y
• Se subestima el período de indemnización (que incluye el tiempo de reposición de equipos importados y la puesta en marcha).
“La inspección previa sigue siendo el cimiento técnico de la decisión de suscripción, pero además aporta mucho más valor en aspectos comerciales y técnicos del que a veces se tiene en cuenta”
Your content goes here. Edit or remove this text inline or in the module Content settings. You can also style every aspect of this content in the module Design settings and even apply custom CSS to this text in the module Advanced settings.
¿De qué manera la IA está transformando hoy el trabajo de campo del liquidador y el análisis de grandes pérdidas?
Hoy casi todas las aseguradoras están analizando diferentes formas de implementar IA, a lo que se suman los ensayos de liquidadores y de todo un ecosistema Insurtech.
En siniestros, se utiliza principalmente para procesar casos repetitivos y detectar fraude (aunque algunos asegurados también la usan como asistencia para cometer fraude).
En siniestros complejos no reemplaza al liquidador experimentado: es, por el momento, un asistente que ayuda a procesar grandes volúmenes de documentación (contratos, órdenes de trabajo, partes de producción y balances), cruzar datos, detectar inconsistencias, reconstruir cronologías y preparar o revisar borradores de informes.
El juicio y la responsabilidad siguen siendo del profesional, que además cumple un rol fundamentalmente humano en la gestión de las relaciones y expectativas con todas las partes. Por otra parte, hay que usarla con gobierno de la información, resguardando la confidencialidad de los datos del asegurado y verificando siempre sus resultados. La IA es, al menos por ahora, una herramienta de apoyo y no un sustituto del liquidador.
¿Qué brechas de cobertura o nuevos desafíos técnicos observa en la suscripción de riesgos en el Cono Sur?
Existe una brecha de cobertura general por la baja penetración del seguro como porcentaje del PIB en la región, y brechas más específicas en actividades o riesgos puntuales. La transición energética en toda la región y, en el caso de Argentina, el nuevo rol del petróleo y la minería en la economía, traen riesgos que el mercado todavía está aprendiendo a medir y gestionar. Otras brechas son el riesgo cibernético, la dependencia de cadenas de valor complejas en la Pérdida de Beneficios, y la volatilidad de valores por inflación y tipo de cambio. A esto se suma una exigencia mayor de datos técnicos de quienes suscriben proyectos de infraestructura, donde la calidad de la información de partida define la calidad de la cobertura.
“La transición energética en toda la región y, en el caso de Argentina, el nuevo rol del petróleo y la minería en la economía, traen riesgos que el mercado todavía está aprendiendo a medir y gestionar”
¿Cuál es el principal reto para jerarquizar y profesionalizar la tarea del liquidador y perito de seguros frente a aseguradoras, brokers y asegurados?
El principal reto es el valor percibido. Todavía hay quienes ven la liquidación como un trámite o un costo, cuando es un servicio técnico que da certeza a las tres partes: la aseguradora, el bróker y el asegurado. Jerarquizar la tarea exige formación continua, estándares técnicos claros, independencia e imparcialidad y un trabajo transparente en plazos y fundamentos. También requiere que el mercado reconozca que un informe bien fundado reduce conflictos y acelera la resolución.
En la Asociación Argentina de Liquidadores y Peritos de Seguros (AALPS) nos ocupamos especialmente de jerarquizar el rol del liquidador y trabajamos en esa dirección: elevar el nivel profesional y mostrar el aporte de la liquidación a la calidad del mercado. Esto debe ir acompañado por la ‘iniciativa privada’ de cada liquidador en la capacitación permanente y la innovación.
De cara al próximo año, ¿cuáles considera que son las principales oportunidades de crecimiento para los ramos técnicos?
Las mayores oportunidades están ligadas a la inversión en infraestructura y energía: proyectos de generación renovable y almacenamiento, minería, petróleo y gas, y obras de gran escala. Eso impulsa las coberturas de Construcción y Montaje, Todo Riesgo Operativo, Rotura de Maquinaria y Pérdida de Beneficios. También veo espacio para líneas emergentes, como el riesgo cibernético y los riesgos asociados a la electromovilidad. Y para quienes prestamos servicios de ingeniería, estimo que crecerá la demanda de inspecciones, valuaciones y revalúos técnicos, porque el mercado necesita datos confiables para suscribir bien.
“Todavía hay quienes ven la liquidación como un trámite o un costo, cuando es un servicio técnico que da certeza a las tres partes: la aseguradora, el bróker y el asegurado”