“El mercado debe prepararse para ampliar la demanda de seguros”
La industria aseguradora local tiene mucho conocimiento, pero también una fuerte resistencia a revisar sus hábitos, advierte Urdiroz. “Tenemos que preguntarnos si nuestros productos, procesos y forma de asesorar sirven para las necesidades que vienen. Competir por precio sin entender el riesgo compromete la capacidad de cumplir. Necesitamos desarrollar especialistas en riesgos corporativos y técnicos y al mismo tiempo ganar productividad en las operaciones masivas”, explica el ejecutivo en diálogo con Informe. Por estos días, Triunfo cuenta con 800.000 vehículos expuestos a riesgo, un millón de pólizas y 750.000 asegurados.
Cómo evalúa la coyuntura macroeconómica por la que atraviesa la Argentina y su impacto sobre el mercado asegurador?
La Argentina necesita consolidar condiciones de estabilidad que permitan volver a pensar a largo plazo. Para el seguro, eso significa recuperar previsibilidad sobre costos, tarifas, inversiones y compromisos futuros. Pero la estabilidad por sí sola no transforma una aseguradora: también nos obliga a revisar cómo ganamos dinero y qué valor le damos al cliente. En un escenario de menor inflación, se vuelve más visible la calidad técnica del negocio. La inversión es parte esencial de nuestra actividad, pero no puede ser la respuesta permanente a una suscripción deficiente. Tenemos que seleccionar mejor los riesgos, cobrar primas suficientes y administrar bien siniestros, gastos y capital. También veo una oportunidad en energía, minería, infraestructura, agro y servicios. El desafío no termina en asegurar grandes proyectos: incluye a proveedores, transportistas, comercios y familias que crecen alrededor de ellos. Para acompañarlos hay que tener presencia territorial y capacidad técnica. Esa es una parte central
de la oportunidad que vemos para Triunfo.
¿Cuáles son los desafíos más urgentes que enfrenta hoy en día el sector?
El desafío más urgente es dejar de administrar el mercado de siempre y prepararnos para ampliar la demanda de seguros. Somos una industria con mucho conocimiento, pero también con una fuerte resistencia a revisar sus hábitos. Tenemos que preguntarnos si nuestros productos, nuestros procesos y nuestra forma de asesorar sirven para las necesidades que vienen. Competir por precio sin entender el riesgo compromete la capacidad de cumplir. Necesitamos desarrollar especialistas en riesgos corporativos y técnicos y al mismo tiempo ganar productividad en las operaciones masivas. Si destinamos talento a resolver tareas que podrían simplificarse o automatizarse, nos faltará capacidad para acompañar negocios más complejos. La reforma legal es parte de esa transformación. Desde mi experiencia profesional vengo trabajando en una propuesta que integre y actualice las leyes 17.418, 20.091 y 22.400 sobre contrato de seguro, entidades e intermediación. Es una contribución profesional y personal. Su objetivo es construir reglas coherentes con los riesgos, los consumidores y la tecnología actuales, preservando la protección del asegurado. Propongo dar más libertad para desarrollar productos y canales, con contratos comprensibles y plenamente adaptados a la operación digital. La protección debe considerar las diferencias entre un consumidor que contrata un seguro masivo y una empresa con asesoramiento especializado que negocia un gran riesgo.
En solvencia, necesitamos capital relacionado con los riesgos asumidos, reservas suficientes, buen gobierno y capacidad de intervención temprana. Esto exige una transición técnicamente sólida. Optimizar el capital significa asignarlo mejor según el riesgo y la capacidad de cumplir. El supervisor debe contar con información oportuna y herramientas para anticiparse al deterioro de una entidad. La burocracia que no agrega protección consume recursos que deberían destinarse a controlar mejor.
Habiendo asumido recientemente la gerencia general de Triunfo Seguros, ¿cuáles son las principales prioridades que definió para esta nueva etapa de la compañía?
Lo primero fue reorganizar el equipo de conducción. Incorporamos a Amalia Orlandini como directora de Siniestros y Legales y a Pablo del Río como director Comercial, y promovimos a Francisco Ranieri a director de Administración y Finanzas. El equipo también está integrado por Gonzalo Ferreyra en la Dirección Técnica, de Reservas y Reaseguros; Elio Adrover en Tecnología de la Información; Martín Allamand en Gobierno y Legales Corporativos; María Cecilia Bensadon en Estrategia y Marketing; Dolores Pierrini como controller; y Gabriela Jimena González a cargo de Recursos Humanos. Con ellos definimos una prioridad que atraviesa toda la gestión: que Triunfo se conduzca como una sola compañía, con objetivos compartidos y responsabilidad por el resultado conjunto. El cliente no distingue entre Comercial, Técnica, Siniestros o Finanzas cuando necesita una respuesta. Con esa premisa encaramos una reorganización de procesos y funciones para ser más ágiles y eficientes, y estar más cerca de nuestros socios estratégicos, los PAS, y de nuestros asegurados. Estamos trabajando en integrar información, clarificar responsabilidades y fortalecer la gestión técnica y económica. Quiero gerentes que identifiquen problemas, propongan soluciones y decidan dentro de sus atribuciones. Una compañía pierde velocidad cuando cada decisión espera una instrucción de arriba. Dar autonomía exige objetivos claros, información y rendición de cuentas; también exige que quien conduce acepte y ejerza esa responsabilidad. Al mismo tiempo, buscamos diversificar la cartera y crecer de manera sostenible, con una organización más simple para productores y asegurados. La tecnología y los datos tienen que sostener ese cambio. Triunfo tiene identidad mendocina, presencia federal y una relación muy valiosa con su red. Mi responsabilidad es convertir esas fortalezas en capacidad de crecimiento rentable. La transformación tiene que verse en cómo atendemos, cómo decidimos y cómo cumplimos.
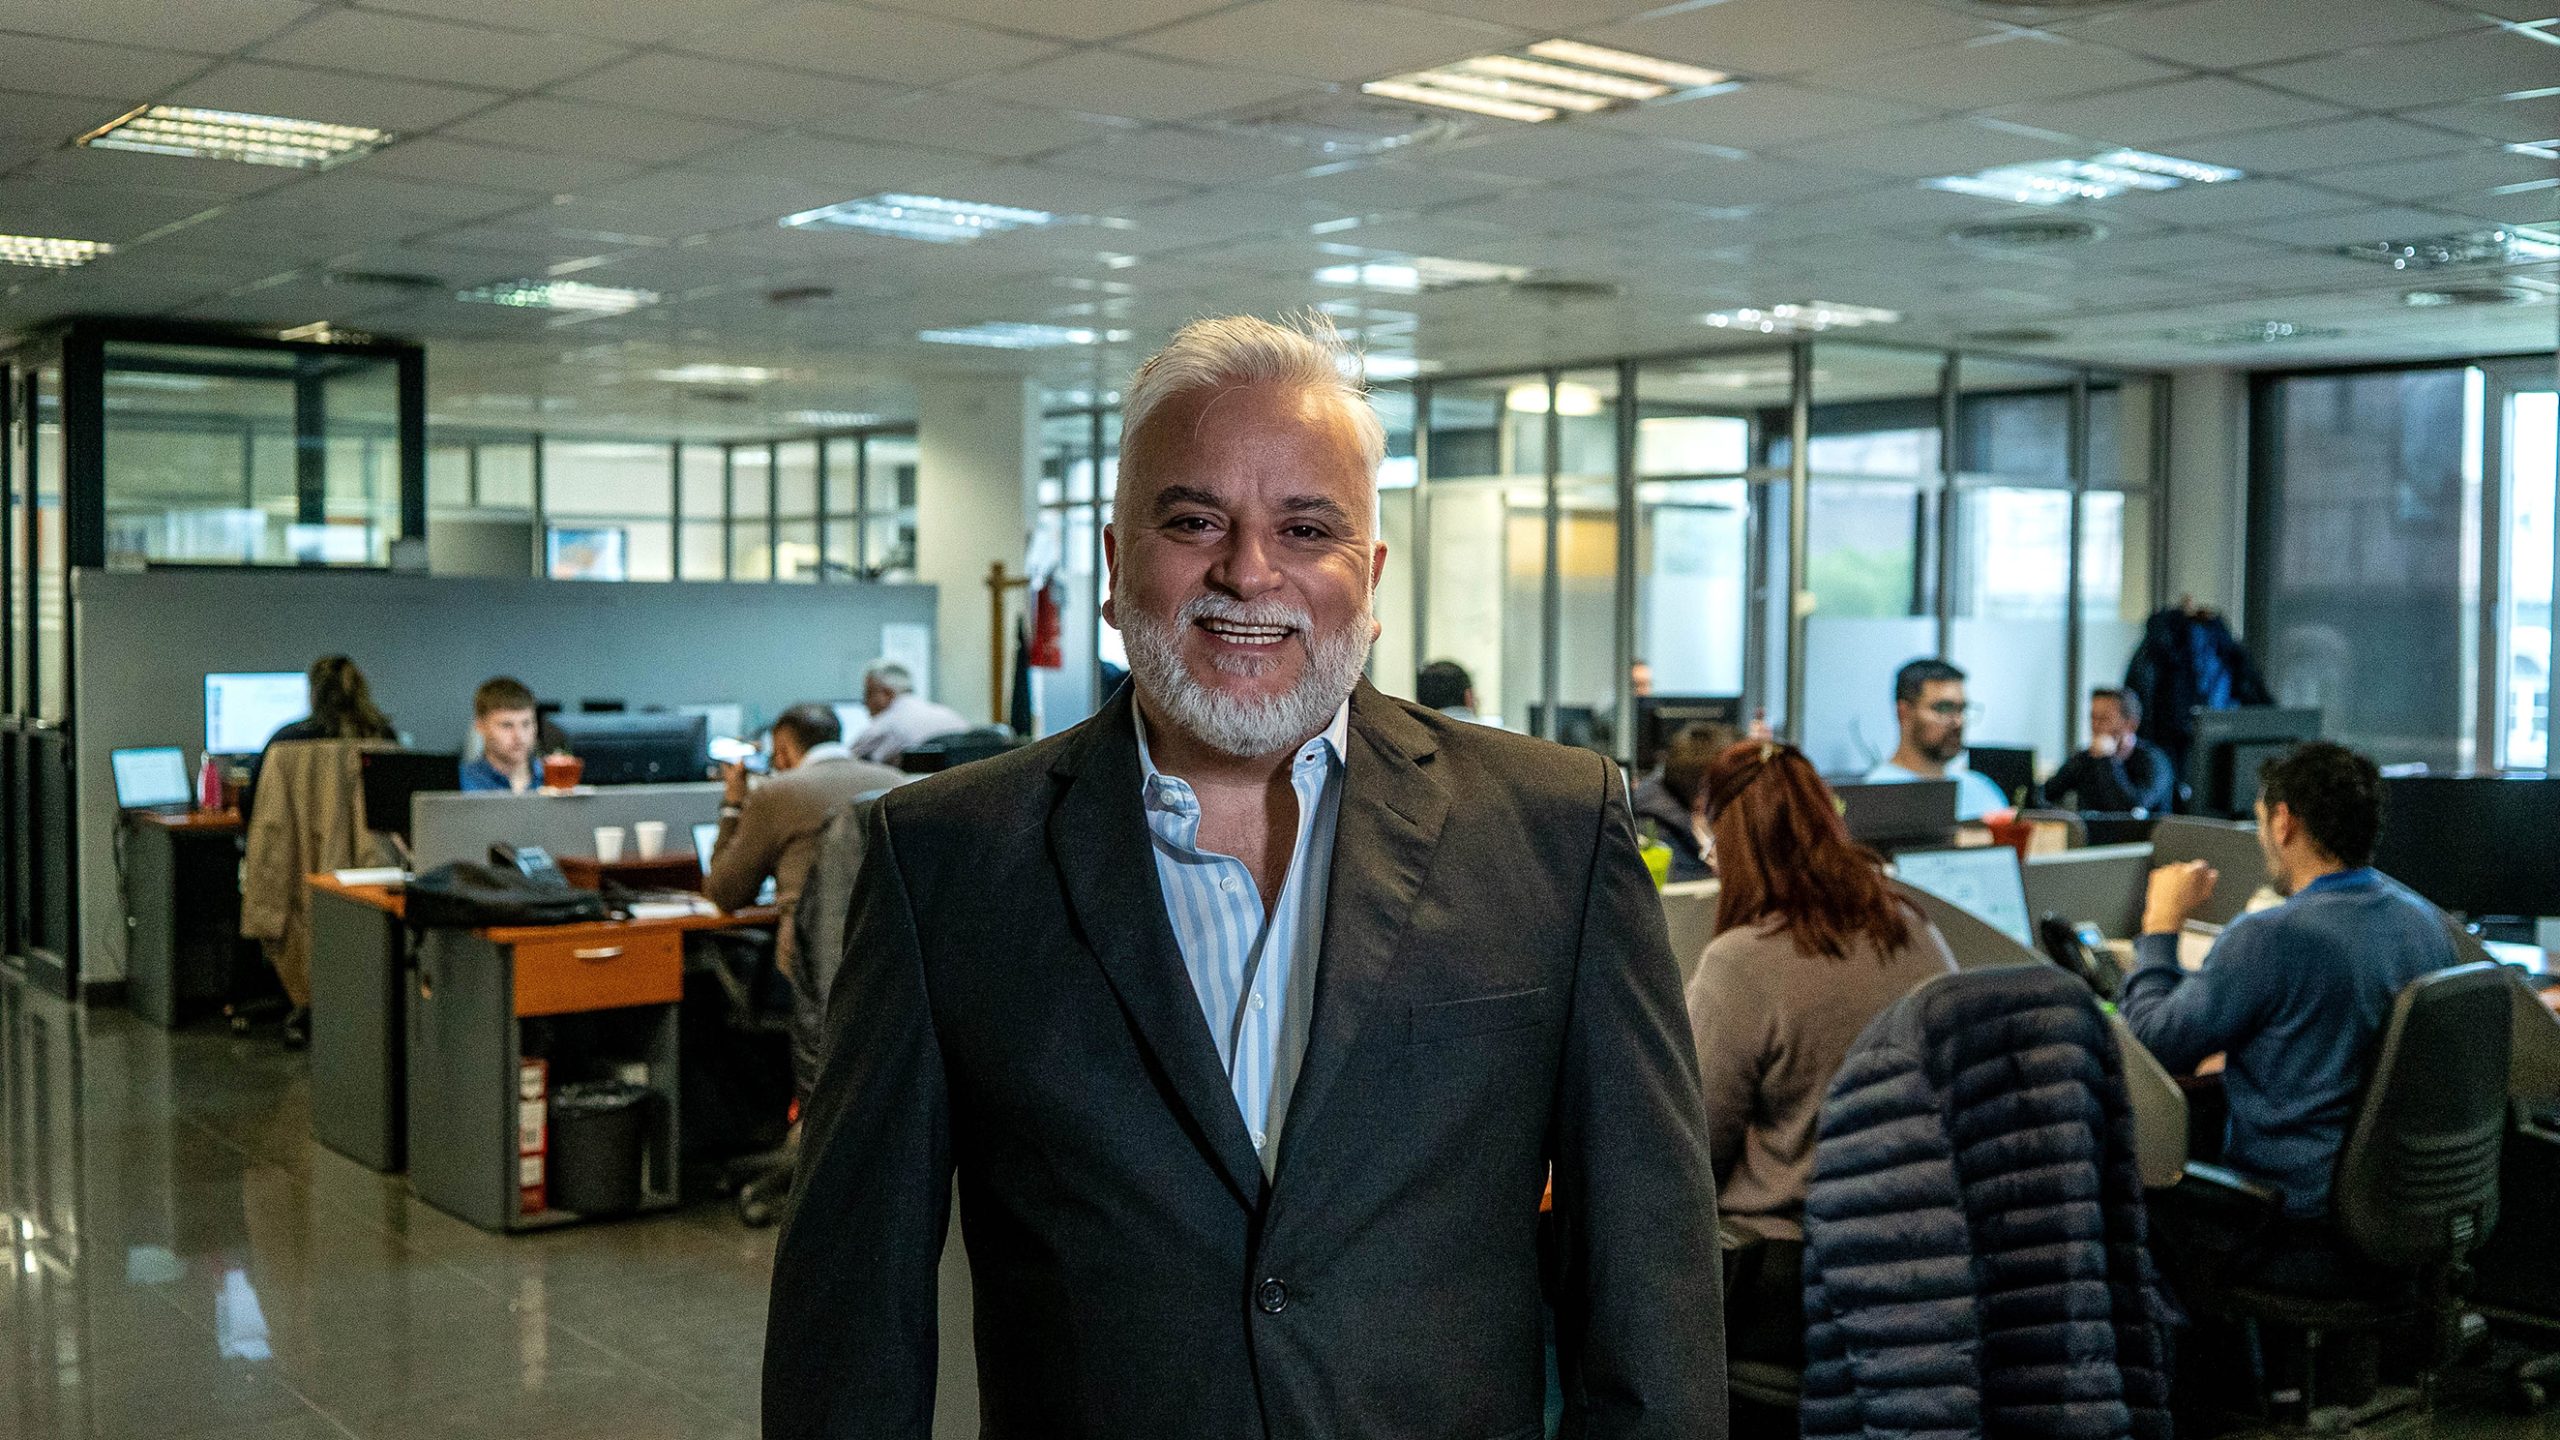
“La Argentina necesita consolidar condiciones de estabilidad que permitan volver a pensar a largo plazo. Para el seguro, eso significa recuperar previsibilidad sobre costos, tarifas, inversiones y compromisos futuros”
José Manuel Urdiroz, Gerente general y CEO de Triunfo Seguros
¿Cómo marcha la compañía en términos de retención de cartera y generación de nuevas ventas?
La retención y la generación de nuevos negocios forman parte de una misma agenda: construir relaciones sostenibles. Retener exige entender por qué un cliente se queda o se va, resolver problemas de servicio y revisar si la cobertura sigue siendo adecuada. Una renovación automática no alcanza para hablar de fidelización.
En ventas, nuestra orientación es crecer con criterio técnico y ampliar la relación con quienes ya confían en Triunfo. Un productor con una cartera de automotores también puede acompañar a sus clientes en su comercio, su hogar o su actividad profesional. Para hacerlo necesita oferta, asesoramiento y respuestas de la compañía. Estamos poniendo el foco en analizar la cartera por segmento, canal y región, relacionando evolución comercial con cobranza, siniestralidad y servicio. El volumen importa, pero la calidad y la continuidad de ese volumen son las que sostienen el negocio.
¿Qué cambios estructurales o tecnológicos están implementando internamente para agilizar los procesos?
Estamos abordando la transformación por etapas. Primero, una mirada compartida del negocio y responsabilidades claras; después, procesos más simples y mejor información para decidir. Sobre esa base tienen sentido la integración tecnológica y la automatización. Un frente concreto es la regionalización comercial, impulsada por Pablo del Río. Triunfo ya cuenta con una amplia red de oficinas, enfocadas principalmente en el soporte operativo. Queremos acercar también la conducción comercial y el conocimiento del negocio a cada región, para acompañar a productores,
organizadores y brokers con una mayor comprensión de sus necesidades. A la vez, buscamos modernizar y hacer más eficiente ese soporte. La cercanía debe traducirse en capacidad de resolver. También estamos dando forma a una oficina propia de transformación para ordenar iniciativas, aportar metodología y acompañar su ejecución. Cada dirección debe conservar la responsabilidad por sus resultados. El objetivo es priorizar los cambios según su impacto y la capacidad real de llevarlos adelante.
En lo operativo, hay que revisar el recorrido completo de cada trámite. Una autorización que circula entre varias áreas, un dato que se pide nuevamente o una emisión que exige gestiones manuales tienen un costo para el cliente, el productor y la compañía. Queremos eliminar pasos innecesarios y establecer reglas claras para decidir. La mejora se medirá en tiempos de respuesta, errores, productividad y calidad del servicio. Además, estamos incorporando prácticas modernas de gobierno corporativo y tableros de gestión que nos permitan anticipar problemas y agilizar las decisiones.
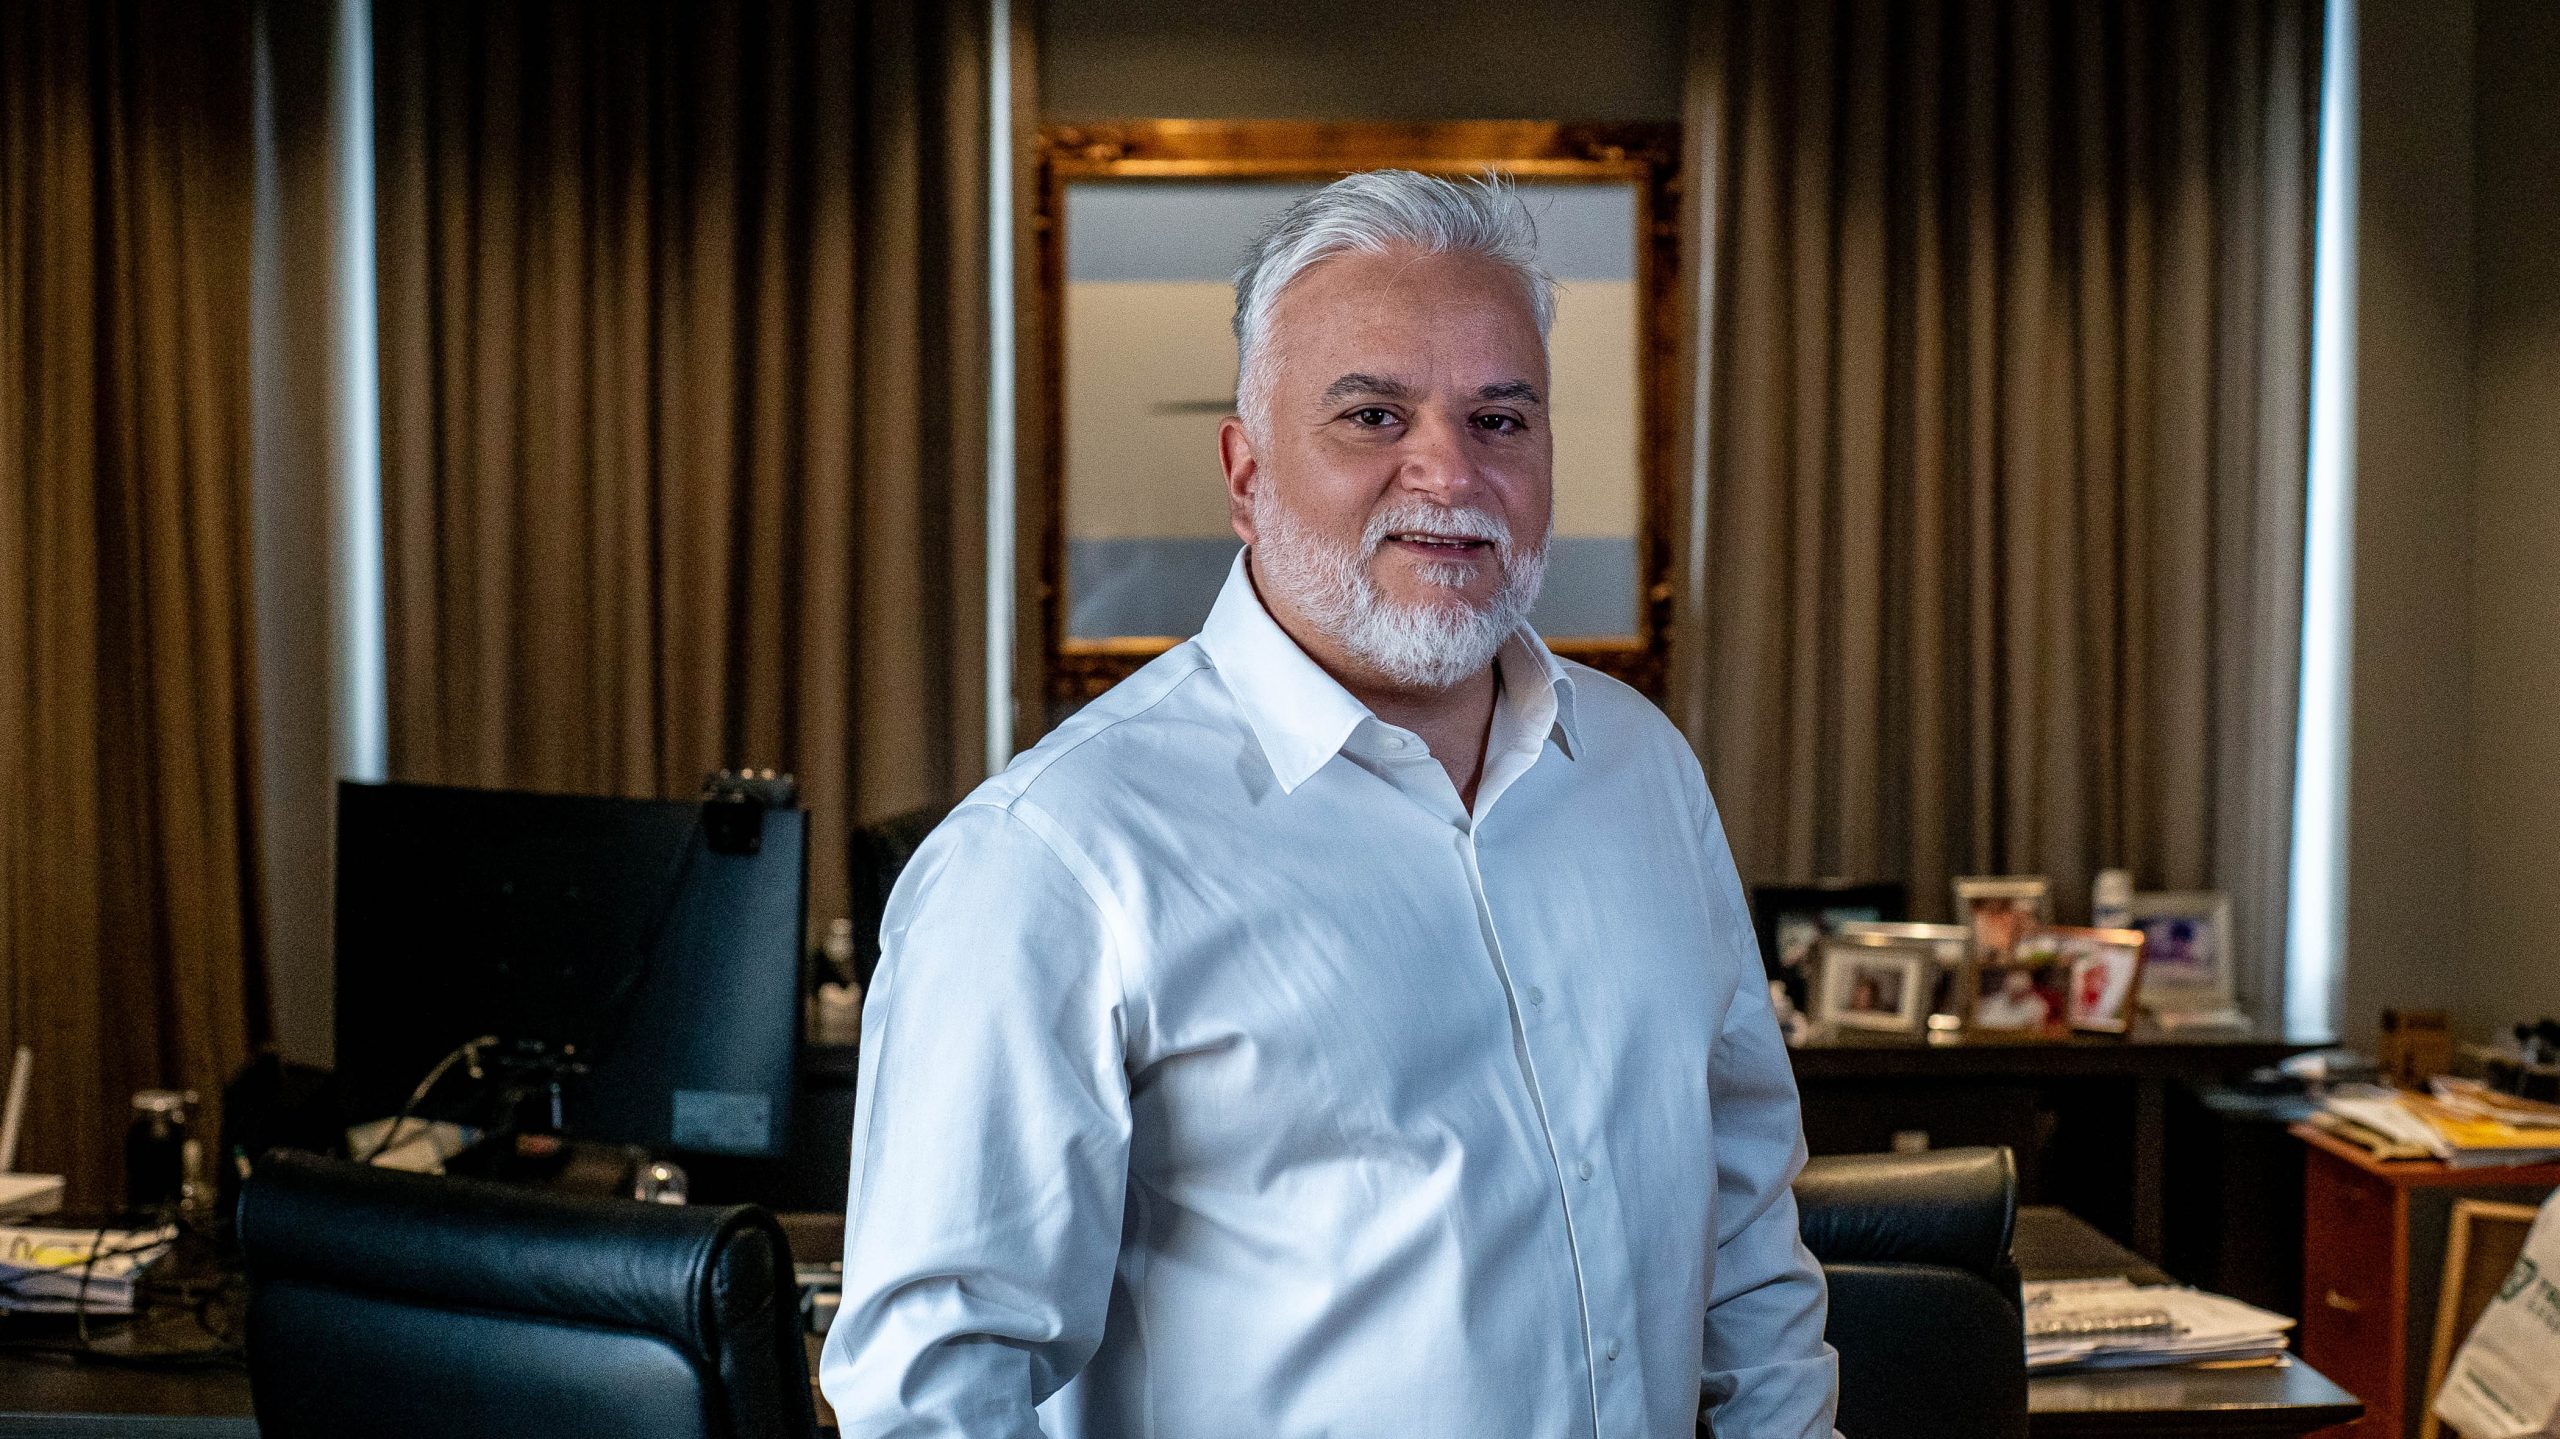
“En un escenario de menor inflación, se vuelve más visible la calidad técnica del negocio. La inversión es parte esencial de nuestra actividad, pero no puede ser la respuesta permanente a una suscripción deficiente”
¿De qué manera están aprovechando la IA para optimizar la suscripción de pólizas y la gestión de siniestros?
La inteligencia artificial forma parte de nuestra agenda de transformación porque puede ampliar la capacidad de los equipos y mejorar la calidad de las decisiones. Su incorporación exige objetivos concretos, datos confiables y criterios para evaluar los resultados. Comprar tecnología sin revisar esas condiciones puede agregar complejidad en lugar de reducirla. En suscripción vemos potencial para analizar documentación, identificar información faltante y apoyar la evaluación de riesgos. En siniestros, puede ayudar a ordenar antecedentes, clasificar casos, detectar anomalías y reducir tareas repetitivas. Mi criterio es empezar por casos acotados, verificar su desempeño y escalar lo que funciona. Las decisiones con impacto sobre la cobertura o la indemnización requieren controles, trazabilidad y responsabilidad humana. La tecnología tiene que ayudarnos a responder mejor y liberar tiempo de los equipos para analizar, decidir y acompañar. Elio Adrover lidera el plan de modernización de nuestro sistema de gestión, con foco en la eficiencia operativa y en el aprovechamiento de la inteligencia artificial.
¿Qué ramos específicos buscan potenciar en el corto y mediano plazo?
Queremos acelerar el desarrollo de negocios corporativos y de los ramos que permitan equilibrar el peso de Automotores y Motos en nuestra cartera. Eso incluye soluciones para pymes y comercios, integrales patrimoniales, responsabilidad civil, transporte y seguros técnicos vinculados con las actividades productivas, de acuerdo con la capacidad de suscripción y reaseguro disponible. Gonzalo Ferreyra está trabajando en el
desarrollo de esas capacidades.
En el corto plazo, el foco está en aprovechar mejor nuestra red y acompañar a los clientes en riesgos que hoy no necesariamente aseguran con nosotros. En el mediano plazo, necesitamos profundizar especialización para participar de oportunidades relacionadas con energía, minería, infraestructura y sus cadenas de proveedores.
Neuquén es un ejemplo claro. Nuestra presencia territorial y la iniciativa de un nuevo edificio para la filial expresan la decisión de estar cerca de donde surgen las necesidades. Pero estar presentes también exige equipos preparados, productos adecuados y capacidad de respuesta. Diversificar tiene que mejorar la calidad de la cartera. Cada nuevo negocio debe tener sentido técnico y económico por sus propios fundamentos.
¿Qué herramientas les están brindando a sus PAS para que evolucionen de ser meros colocadores de pólizas a asesores integrales de riesgo?
Los PAS son socios fundamentales de esta transformación. Muchos ya desarrollan un asesoramiento profundo, y debemos ayudarlos a ampliar esa capacidad. Una compañía que quiere diversificar no puede pedirle a su red que venda riesgos más complejos sin darle formación, acceso a especialistas y respuestas a tiempo. Nuestra agenda combina formación en riesgos y actividades productivas, acompañamiento de especialistas y
herramientas comerciales más simples. Queremos que el productor pueda identificar necesidades de cobertura, explicar límites y exclusiones y construir una relación que abarque más de un ramo. La regionalización debe acercarle interlocutores que conozcan su mercado y puedan resolver. También tenemos que revisar qué carga administrativa le trasladamos. Si un productor invierte gran parte del día en perseguir una emisión o reconstruir información que la compañía ya tiene, estamos desaprovechando su capacidad comercial y profesional. Para mí, el desarrollo del PAS se mide en la calidad del asesoramiento, la permanencia del cliente y la sostenibilidad del negocio. Esa evolución requiere trabajo conjunto e inversión de ambas partes.
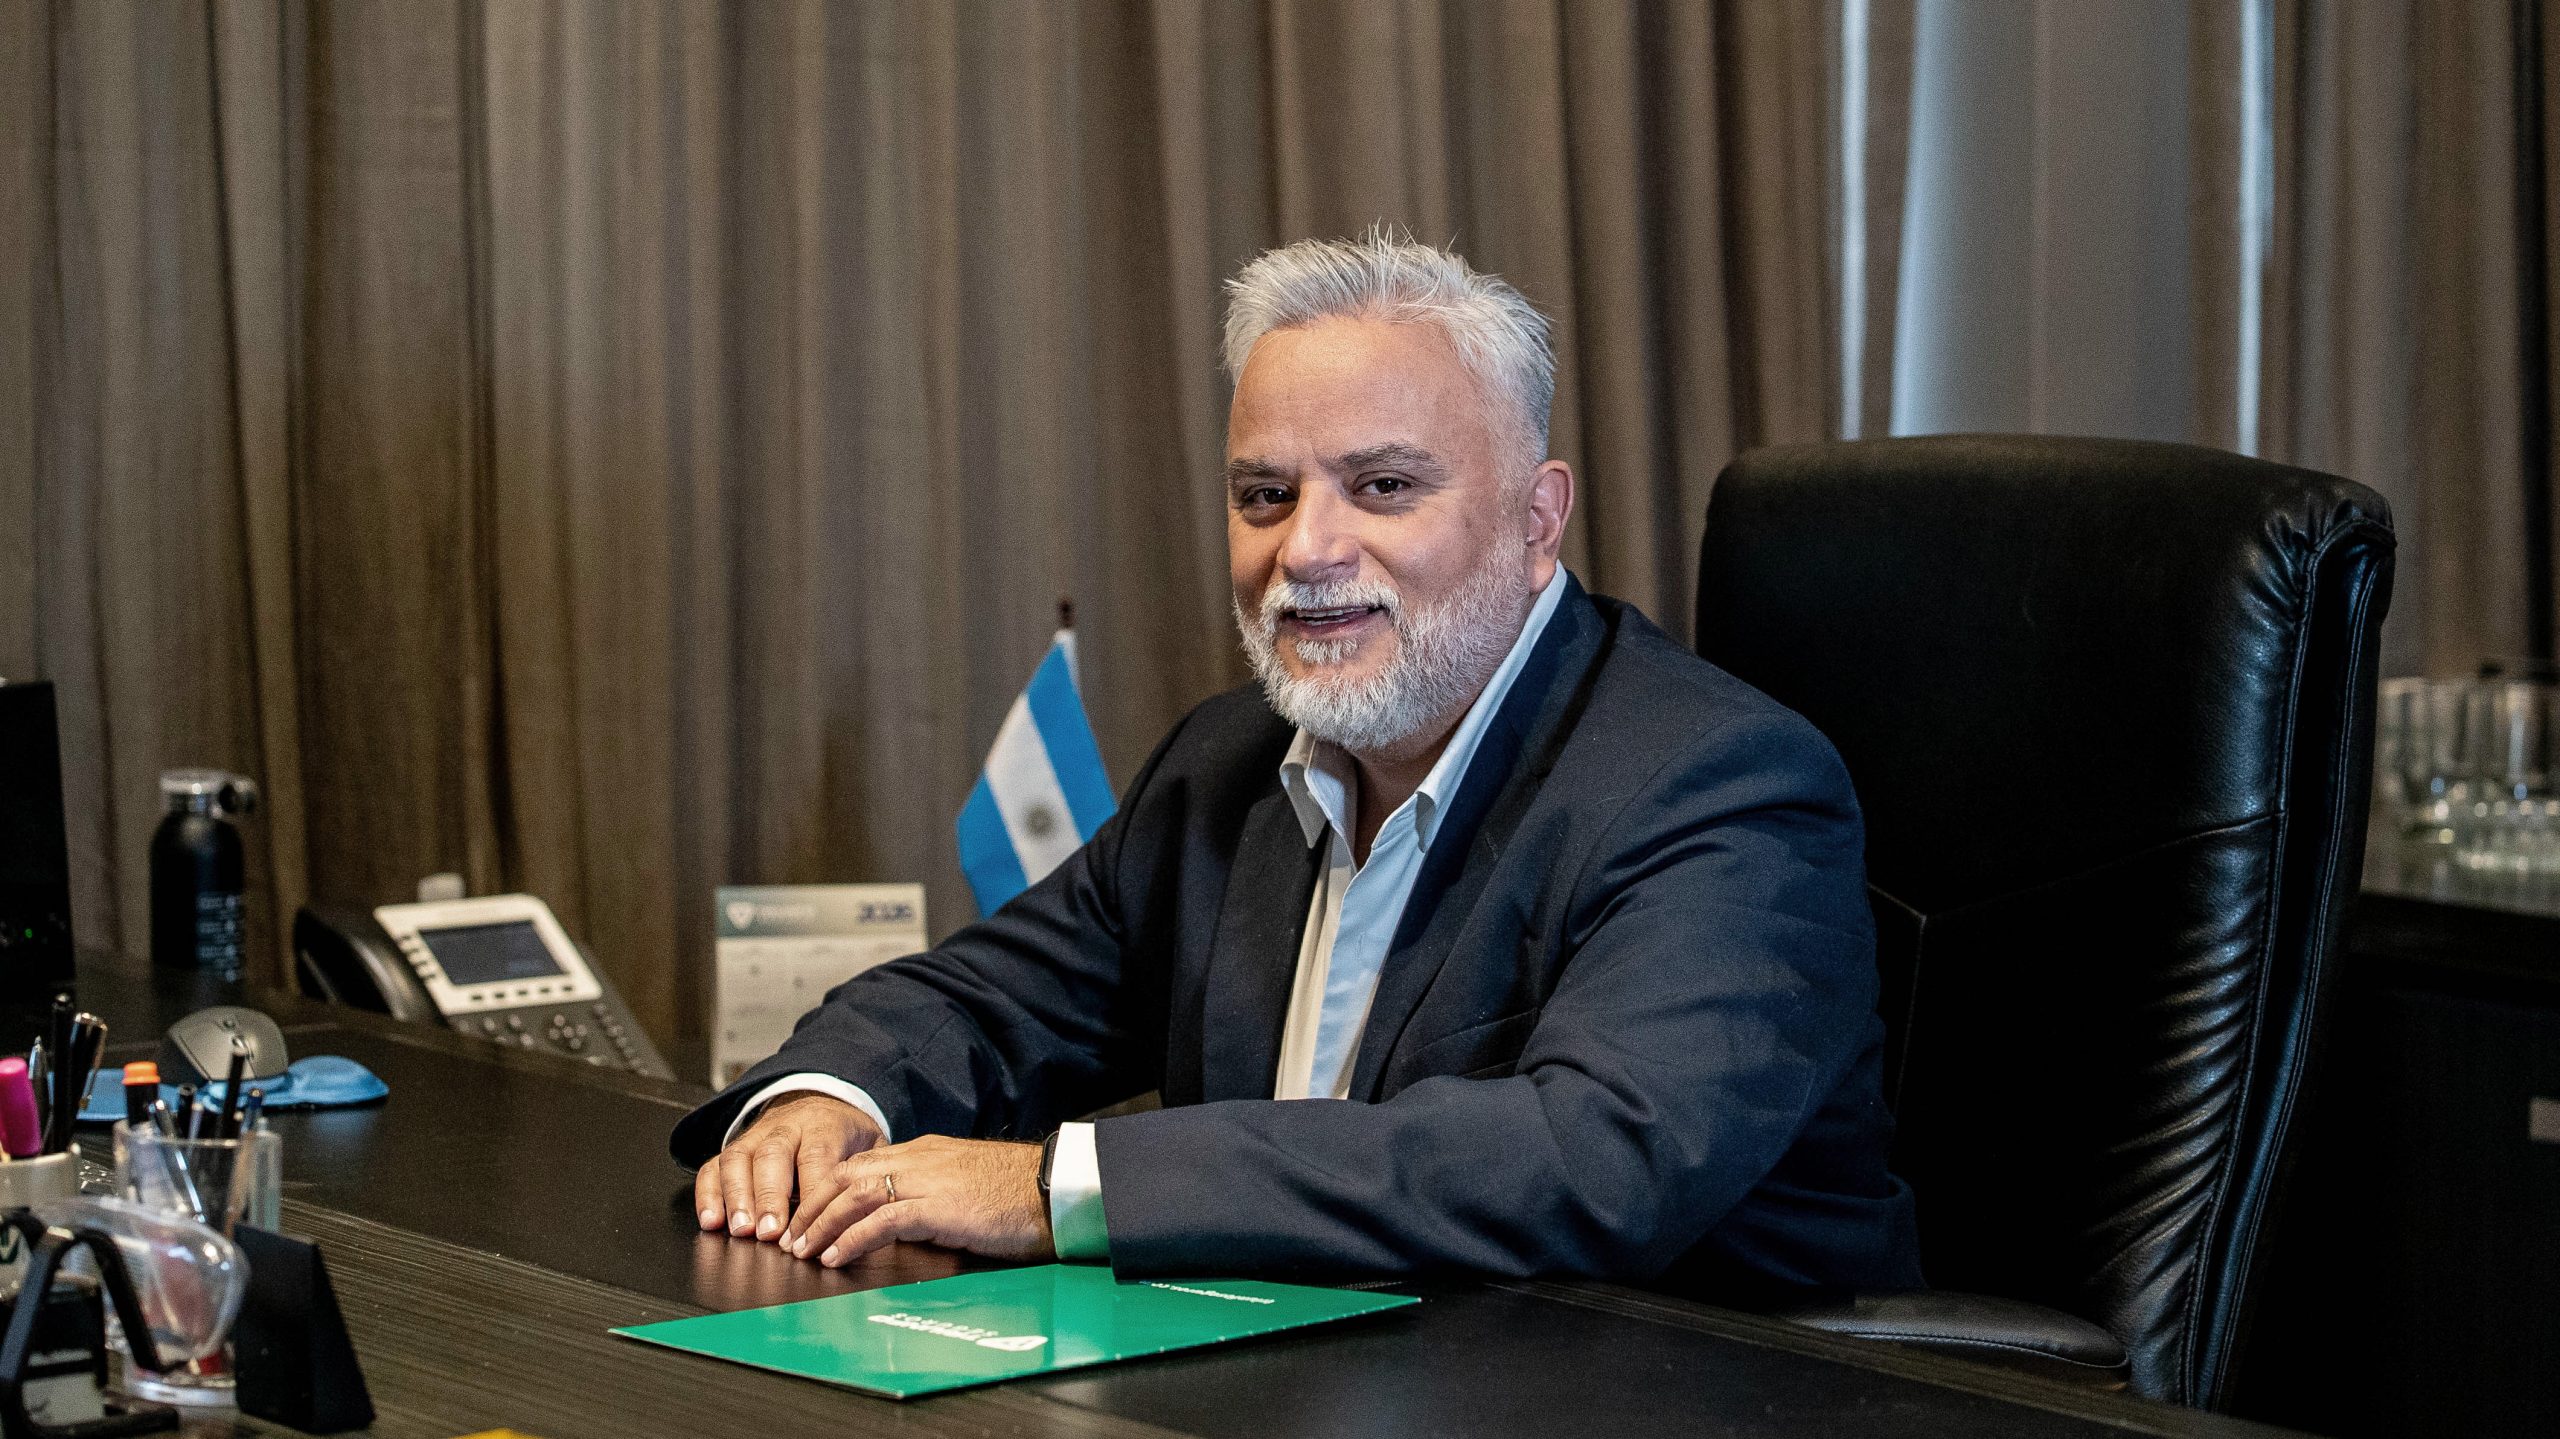
“Estamos incorporando prácticas modernas de gobierno corporativo y tableros de gestión que nos permitan anticipar problemas y agilizar las decisiones”
¿Cuál es su visión sobre la distinción entre los canales de distribución masiva y el asesoramiento personalizado? ¿Cree que los PAS perderán terreno a medida que avance la venta online?
Tenemos que distinguir la complejidad del riesgo y la necesidad de asesoramiento. Una cobertura estandarizada puede contratarse mediante un proceso muy automatizado; una empresa con exposiciones patrimoniales, operativas y de responsabilidad necesita otro nivel de análisis. En ambos casos hay que explicar bien lo que se ofrece y responder cuando llega el siniestro. Creo en la libertad del consumidor para elegir. La regulación debería ser neutral respecto del canal y exigente con la transparencia, la responsabilidad y la protección del asegurado. El productor puede utilizar herramientas digitales, del mismo modo que una contratación online puede necesitar asistencia humana. La venta online va a ganar espacio en las operaciones más transaccionales. En Triunfo contamos con un canal digital, liderado por María Cecilia Bensadon, que se complementa con el canal tradicional y trabaja con él en soluciones conjuntas. Veo una gran oportunidad para los PAS que utilicen la tecnología para conocer mejor a sus clientes, ampliar su oferta y acompañarlos en decisiones de mayor valor. Ese conocimiento también
puede permitirles identificar oportunidades de negocio para la aseguradora más allá de la contratación de una póliza. Nuestra responsabilidad es invertir en esa evolución y potenciar el canal de productores, respetando siempre la libertad de elección del cliente.
¿Cómo marcha el resultado técnico de la compañía y qué acciones tiene previsto promover para mejorarlo?
La mejora del resultado técnico ocupa un lugar central en mi gestión. Francisco Ranieri tiene entre sus principales objetivos el seguimiento y control de las finanzas y los resultados de la compañía. Para evaluar la evolución técnica con rigor, hay que analizar períodos comparables, la composición de la cartera, el efecto del reaseguro y el desarrollo de siniestros y reservas. Las conclusiones deben surgir de datos consistentes.
Las acciones tienen que conectar la selección de riesgos y la suficiencia tarifaria con la gestión de siniestros, la prevención del fraude, los gastos y la cobranza. También hay que revisar el reaseguro como parte de la protección del capital y analizar rentabilidad por ramo, segmento y canal. Comercial, Técnica, Siniestros y Finanzas necesitan compartir objetivos. Crecer en primas mientras se deteriora la calidad del negocio no puede ser un éxito para un área y un problema para otra. La gestión financiera debe acompañarse de una suscripción sostenible y una gestión de siniestros técnicamente sólida que ofrezca una buena experiencia al asegurado. Por eso, Amalia Orlandini tiene como prioridad fortalecer las capacidades técnicas del equipo de Siniestros y Legales y mejorar el servicio y los tiempos de respuesta para productores y asegurados.
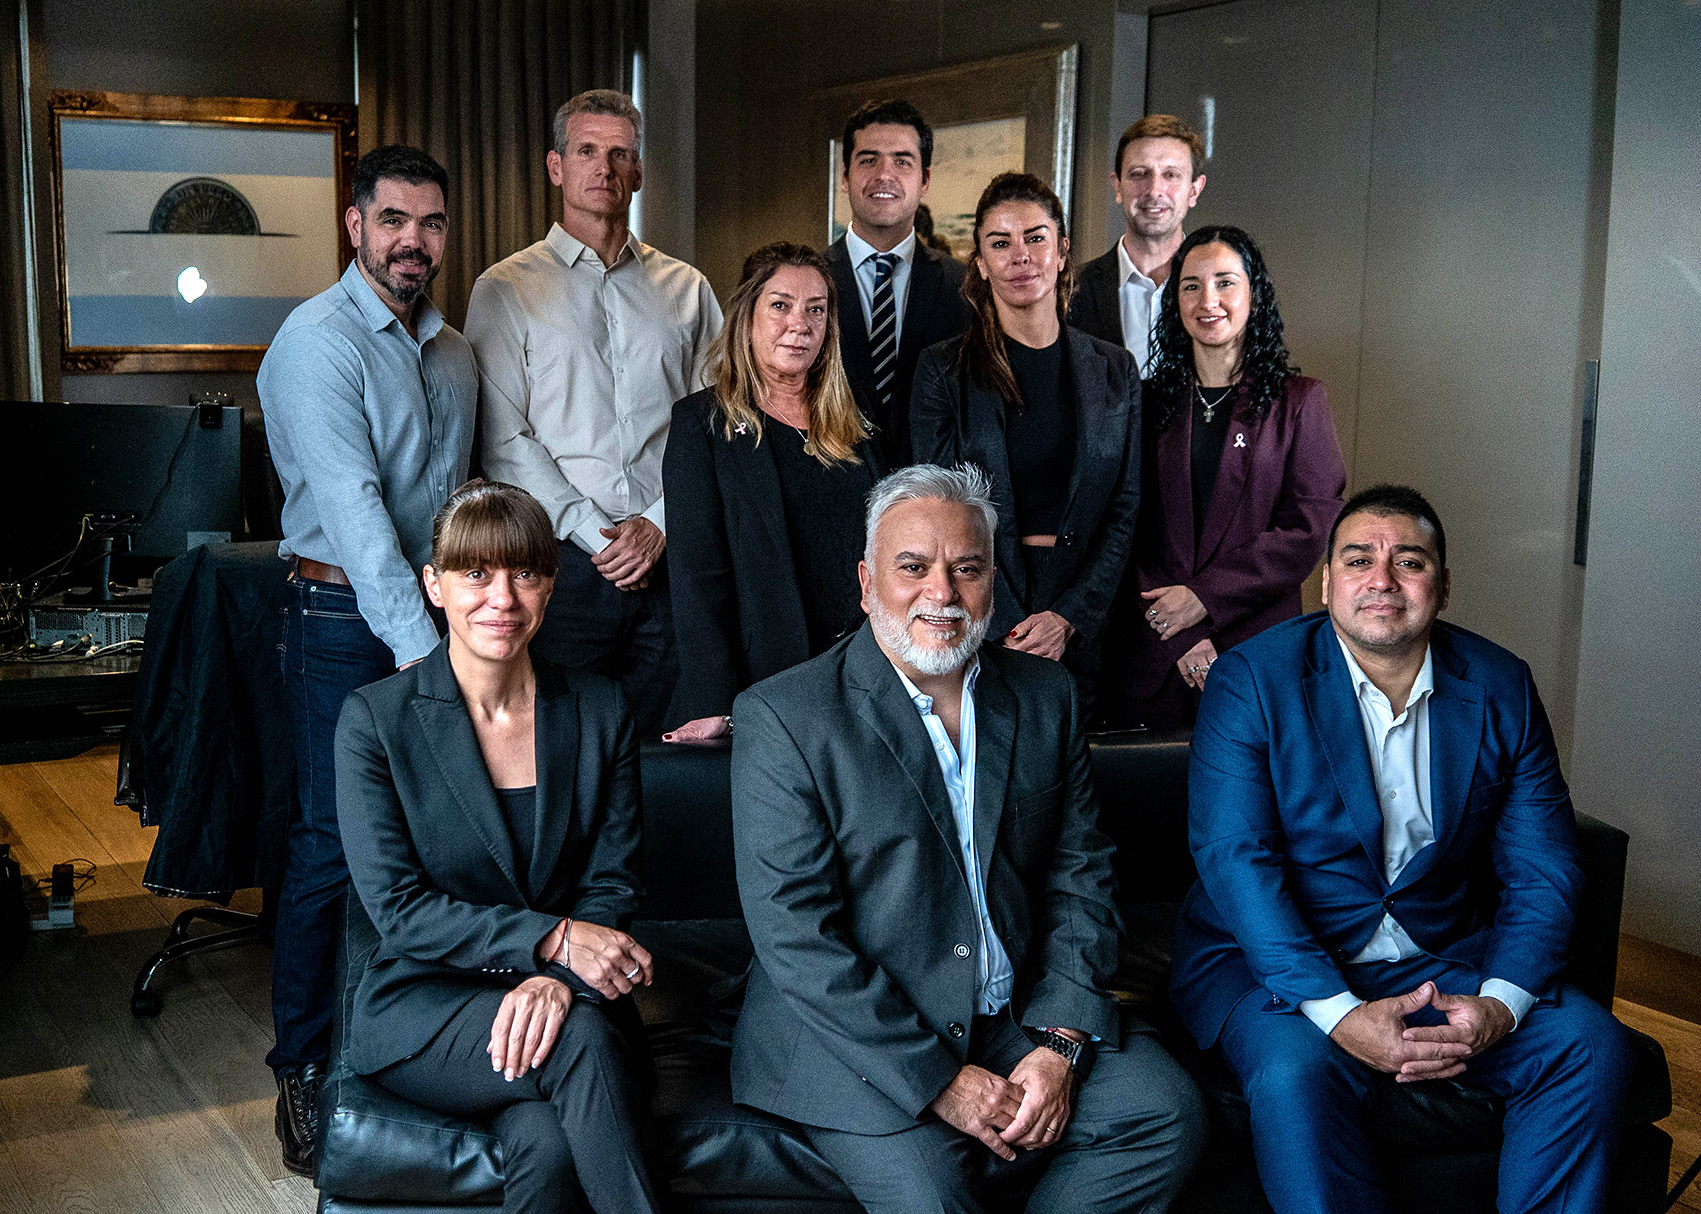
“Buscamos acelerar el desarrollo de negocios corporativos y de los ramos que permitan equilibrar el peso de Automotores y Motos en nuestra cartera”
¿Qué volumen de producción manejaron durante el último ejercicio y cuáles son sus proyecciones para el período actual?
Triunfo cuenta con 800.000 vehículos expuestos a riesgo, un millón de pólizas y 750.000 asegurados. Esa escala es relevante, pero nuestro objetivo es crecer con rentabilidad y una cartera más equilibrada. En una economía con inflación, el aumento nominal de las primas no alcanza para describir el crecimiento: también hay que analizar su evolución real, la cantidad de riesgos, las sumas aseguradas, la retención y la calidad del resultado. Las proyecciones deben ser coherentes con nuestra capacidad técnica, operativa y de capital. Vamos a buscar más negocios en los segmentos y regiones donde podamos agregar valor, fortaleciendo la relación con la red y ampliando nuestra oferta. La escala tiene sentido cuando podemos sostener el servicio y cumplir los compromisos que asumimos.
¿Cómo evalúa el nivel de cultura aseguradora en la Argentina y cómo espera expandirla desde su gestión?
Todavía está lejos del que necesitamos. Se percibe cuando una persona contrata únicamente porque se lo exigen, cuando una pyme desconoce exposiciones que pueden comprometer su continuidad o cuando se compara solo la cuota sin entender la cobertura. La educación financiera y aseguradora tiene que ayudarnos a cambiar esa relación con el riesgo. Como industria debemos hacer nuestra parte: hablar con claridad, ofrecer soluciones pertinentes y cumplir los compromisos asumidos. Desde Triunfo quiero que la educación financiera y aseguradora esté vinculada con situaciones reales: cómo proteger una vivienda, qué puede comprometer la continuidad de una pyme o por qué una cobertura debe actualizarse. Los PAS son aliados fundamentales porque conocen a las personas y a sus actividades. La experiencia cotidiana es decisiva. Una póliza comprensible, una respuesta a tiempo y un siniestro bien atendido generan confianza. Una mala experiencia puede deshacer mucho esfuerzo de comunicación. También tenemos que llevar la conversación sobre el seguro fuera del propio sector. El seguro permite emprender, invertir y proteger el patrimonio; los seguros de Vida y Retiro pueden contribuir al ahorro de largo plazo y al mercado de capitales. La reforma que propongo busca facilitar ese desarrollo mediante reglas prudenciales para las inversiones y mayor espacio para diseñar soluciones. Un mercado más profundo beneficia a la economía y amplía la protección de las personas.
“Queremos que el productor pueda identificar necesidades de cobertura, explicar límites y exclusiones y construir una relación que abarque más de un ramo”
¿Cuáles son las proyecciones del mercado en general y de su compañía en particular para lo que resta de 2026 y 2027?
Veo una oportunidad de crecimiento que dependerá de la evolución de la actividad, la inversión y los ingresos, además de nuestra capacidad como industria para responder. Prefiero plantear escenarios y condiciones antes que dar una tasa de expansión sin fundamentos suficientes. Si se consolidan proyectos productivos, crecerán necesidades de cobertura directa y también en sus actividades conexas. Para capturar esa demanda harán falta suscriptores especializados, capacidad de reaseguro, conocimiento territorial y procesos eficientes. El mercado debe prepararse para combinar más técnica en riesgos complejos con más productividad en operaciones estandarizadas. En Triunfo, el cierre de 2026 está orientado a consolidar el diagnóstico y convertirlo en planes de gestión con responsables y prioridades. En 2027 queremos avanzar en su ejecución, profundizar la regionalización y acelerar la diversificación rentable. Las metas deben traducirse en indicadores y capacidad de cumplimiento. La oportunidad del país exige que transformemos también nuestras organizaciones.
¿Cuáles son los próximos pasos de Triunfo?
El próximo paso es convertir el diagnóstico integral en una hoja de ruta compartida. Necesitamos acordar qué iniciativas tienen mayor impacto, quién responde por ellas, qué recursos requieren y cómo vamos a medir su avance. Eso incluye consolidar la conducción regional, desarrollar negocios fuera de autos y motos y fortalecer la
capacidad técnica que ese crecimiento demanda. También avanzar en procesos, datos y tecnología con prioridades concretas para productores y asegurados. La oficina de transformación debe ayudarnos a ordenar esa ejecución y a evitar que cada dirección impulse proyectos desconectados. La transformación necesita coordinación, mientras la responsabilidad de gestionar permanece en quienes conducen cada área. Quiero que el equipo directivo tenga autonomía para decidir dentro de un marco claro y que la organización gane velocidad para resolver. El avance tiene que notarse en la operación cotidiana: una respuesta más rápida, una decisión mejor fundada o un proceso que deja de exigir pasos innecesarios.
¿Cuáles son los principales objetivos que se ha propuesto lograr al frente de la compañía?
Mi principal objetivo es que Triunfo acompañe el desarrollo productivo de la región cordillerana, la Patagonia y todas las zonas económicas donde podamos aportar valor.
Para eso, quiero contribuir a construir una compañía más rentable, integrada y diversificada. Su historia, su identidad mendocina y su presencia federal son una base muy valiosa para esta etapa. Me propuse fortalecer la calidad de la gestión: que cada responsable conozca sus objetivos y pueda tomar decisiones, que la información permita anticipar problemas y que el resultado de la compañía oriente el trabajo de todas las áreas. También desarrollar equipos capaces de aprender y adaptarse. La prudencia técnica es indispensable para asumir riesgos. Pero necesitamos revisar cualquier práctica que se sostenga únicamente porque siempre se hizo así. Quiero una organización capaz de cuestionar sus procesos, escuchar a productores y asegurados y ejecutar mejoras. Transformar supone tomar decisiones, elegir prioridades y hacerse cargo de los resultados. Esa es la cultura que busco impulsar. Me gustaría que esta gestión deje capacidades duraderas: mejores líderes, procesos más simples y una
relación más amplia y valiosa con productores y clientes.